最新楼盘 · 新闻快递
10月新盘售出1,716套:Thomson Reserve领跑,Lucerne Grand紧随其后
新加坡10月新私宅销量创年内新高,Thomson Reserve贡献六成成交
经历8月和9月的淡静期后,新加坡新私宅市场在10月明显回暖。
根据市区重建局(URA)于11月16日公布的数据,开发商10月共售出1,716套新私人住宅,不包括执行共管公寓(EC),约为9月296套的5.8倍,创下2026年最高单月销量。
不过,与2025年10月的2,424套相比,销量仍低29.2%。这意味着,市场虽较前两个月明显回升,但尚未达到去年同期的成交水平。
新盘集中推出,带动成交回升
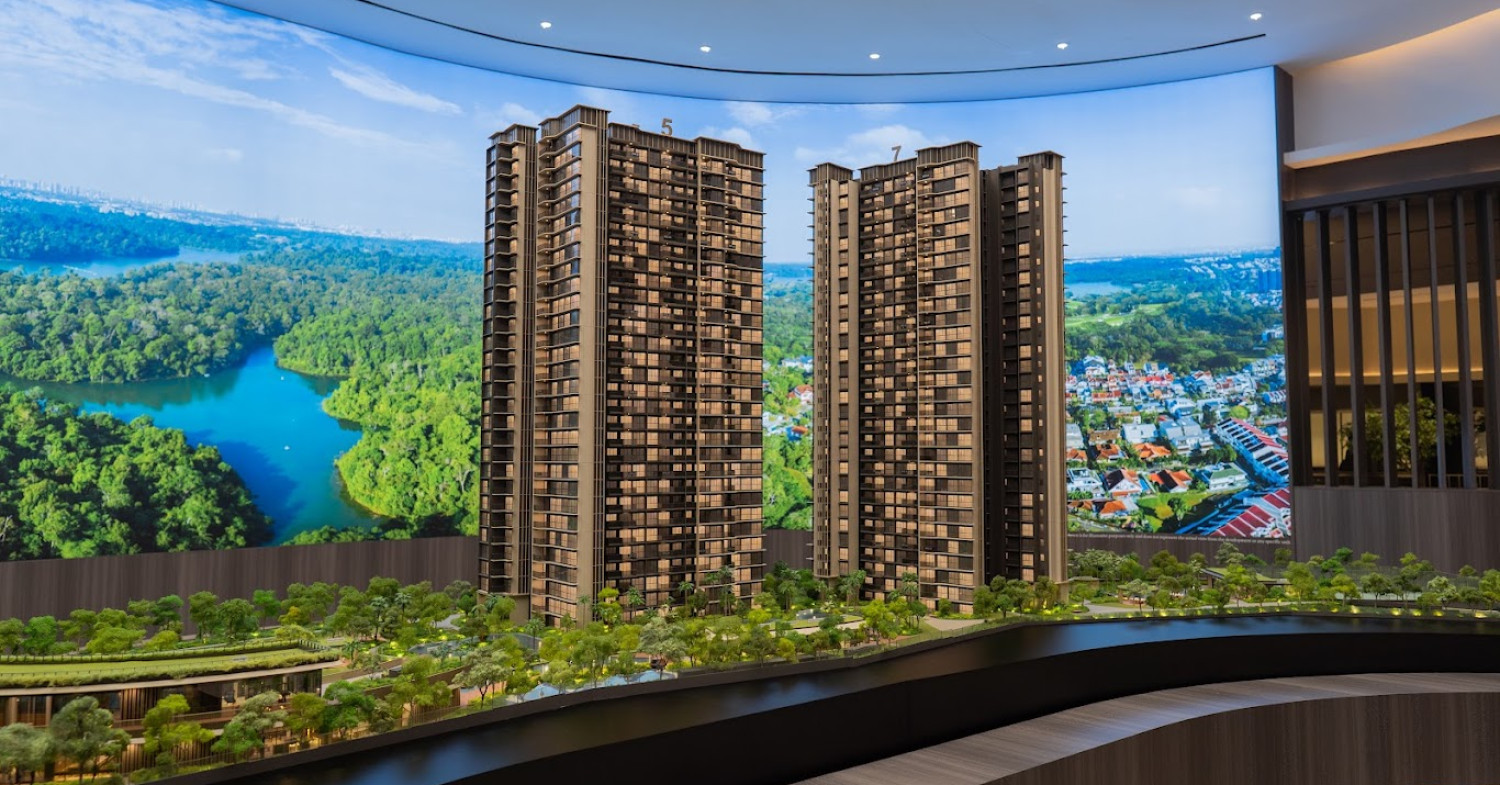
10月销量回升,与发展商集中推出年内最后一批主要项目有关,包括Thomson Reserve、Lucerne Grand和The Serra Residences,以及Dunearn House加推的单位。
当月开发商共推出2,058套新私宅,是9月158套的逾13倍,同样创下全年最高单月供应量。不过,与去年同期相比,推盘量仍减少7.8%。
市场分析认为,这一轮回升在预期之内。大型项目重新登场,为此前观望的买家提供了更多选择,也带动部分购房需求释放。
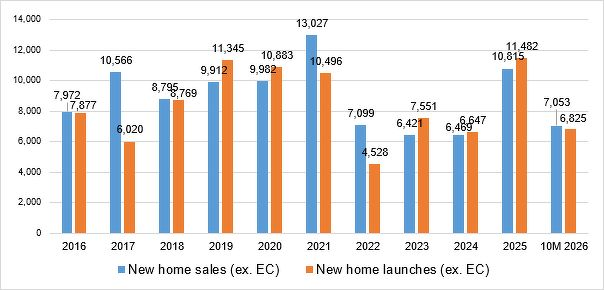
| 年份 | 新私宅销量(不含EC) | 新私宅推盘量(不含EC) |
|---|---|---|
| 2016 | 7,972 | 7,877 |
| 2017 | 10,566 | 6,020 |
| 2018 | 8,795 | 8,769 |
| 2019 | 9,912 | 11,345 |
| 2020 | 9,982 | 10,883 |
| 2021 | 13,027 | 10,496 |
| 2022 | 7,099 | 4,528 |
| 2023 | 6,421 | 7,551 |
| 2024 | 6,469 | 6,647 |
| 2025 | 10,815 | 11,482 |
| 2026年首10个月 | 7,053 | 6,825 |
Thomson Reserve售出1,029套,占全月销量约六成
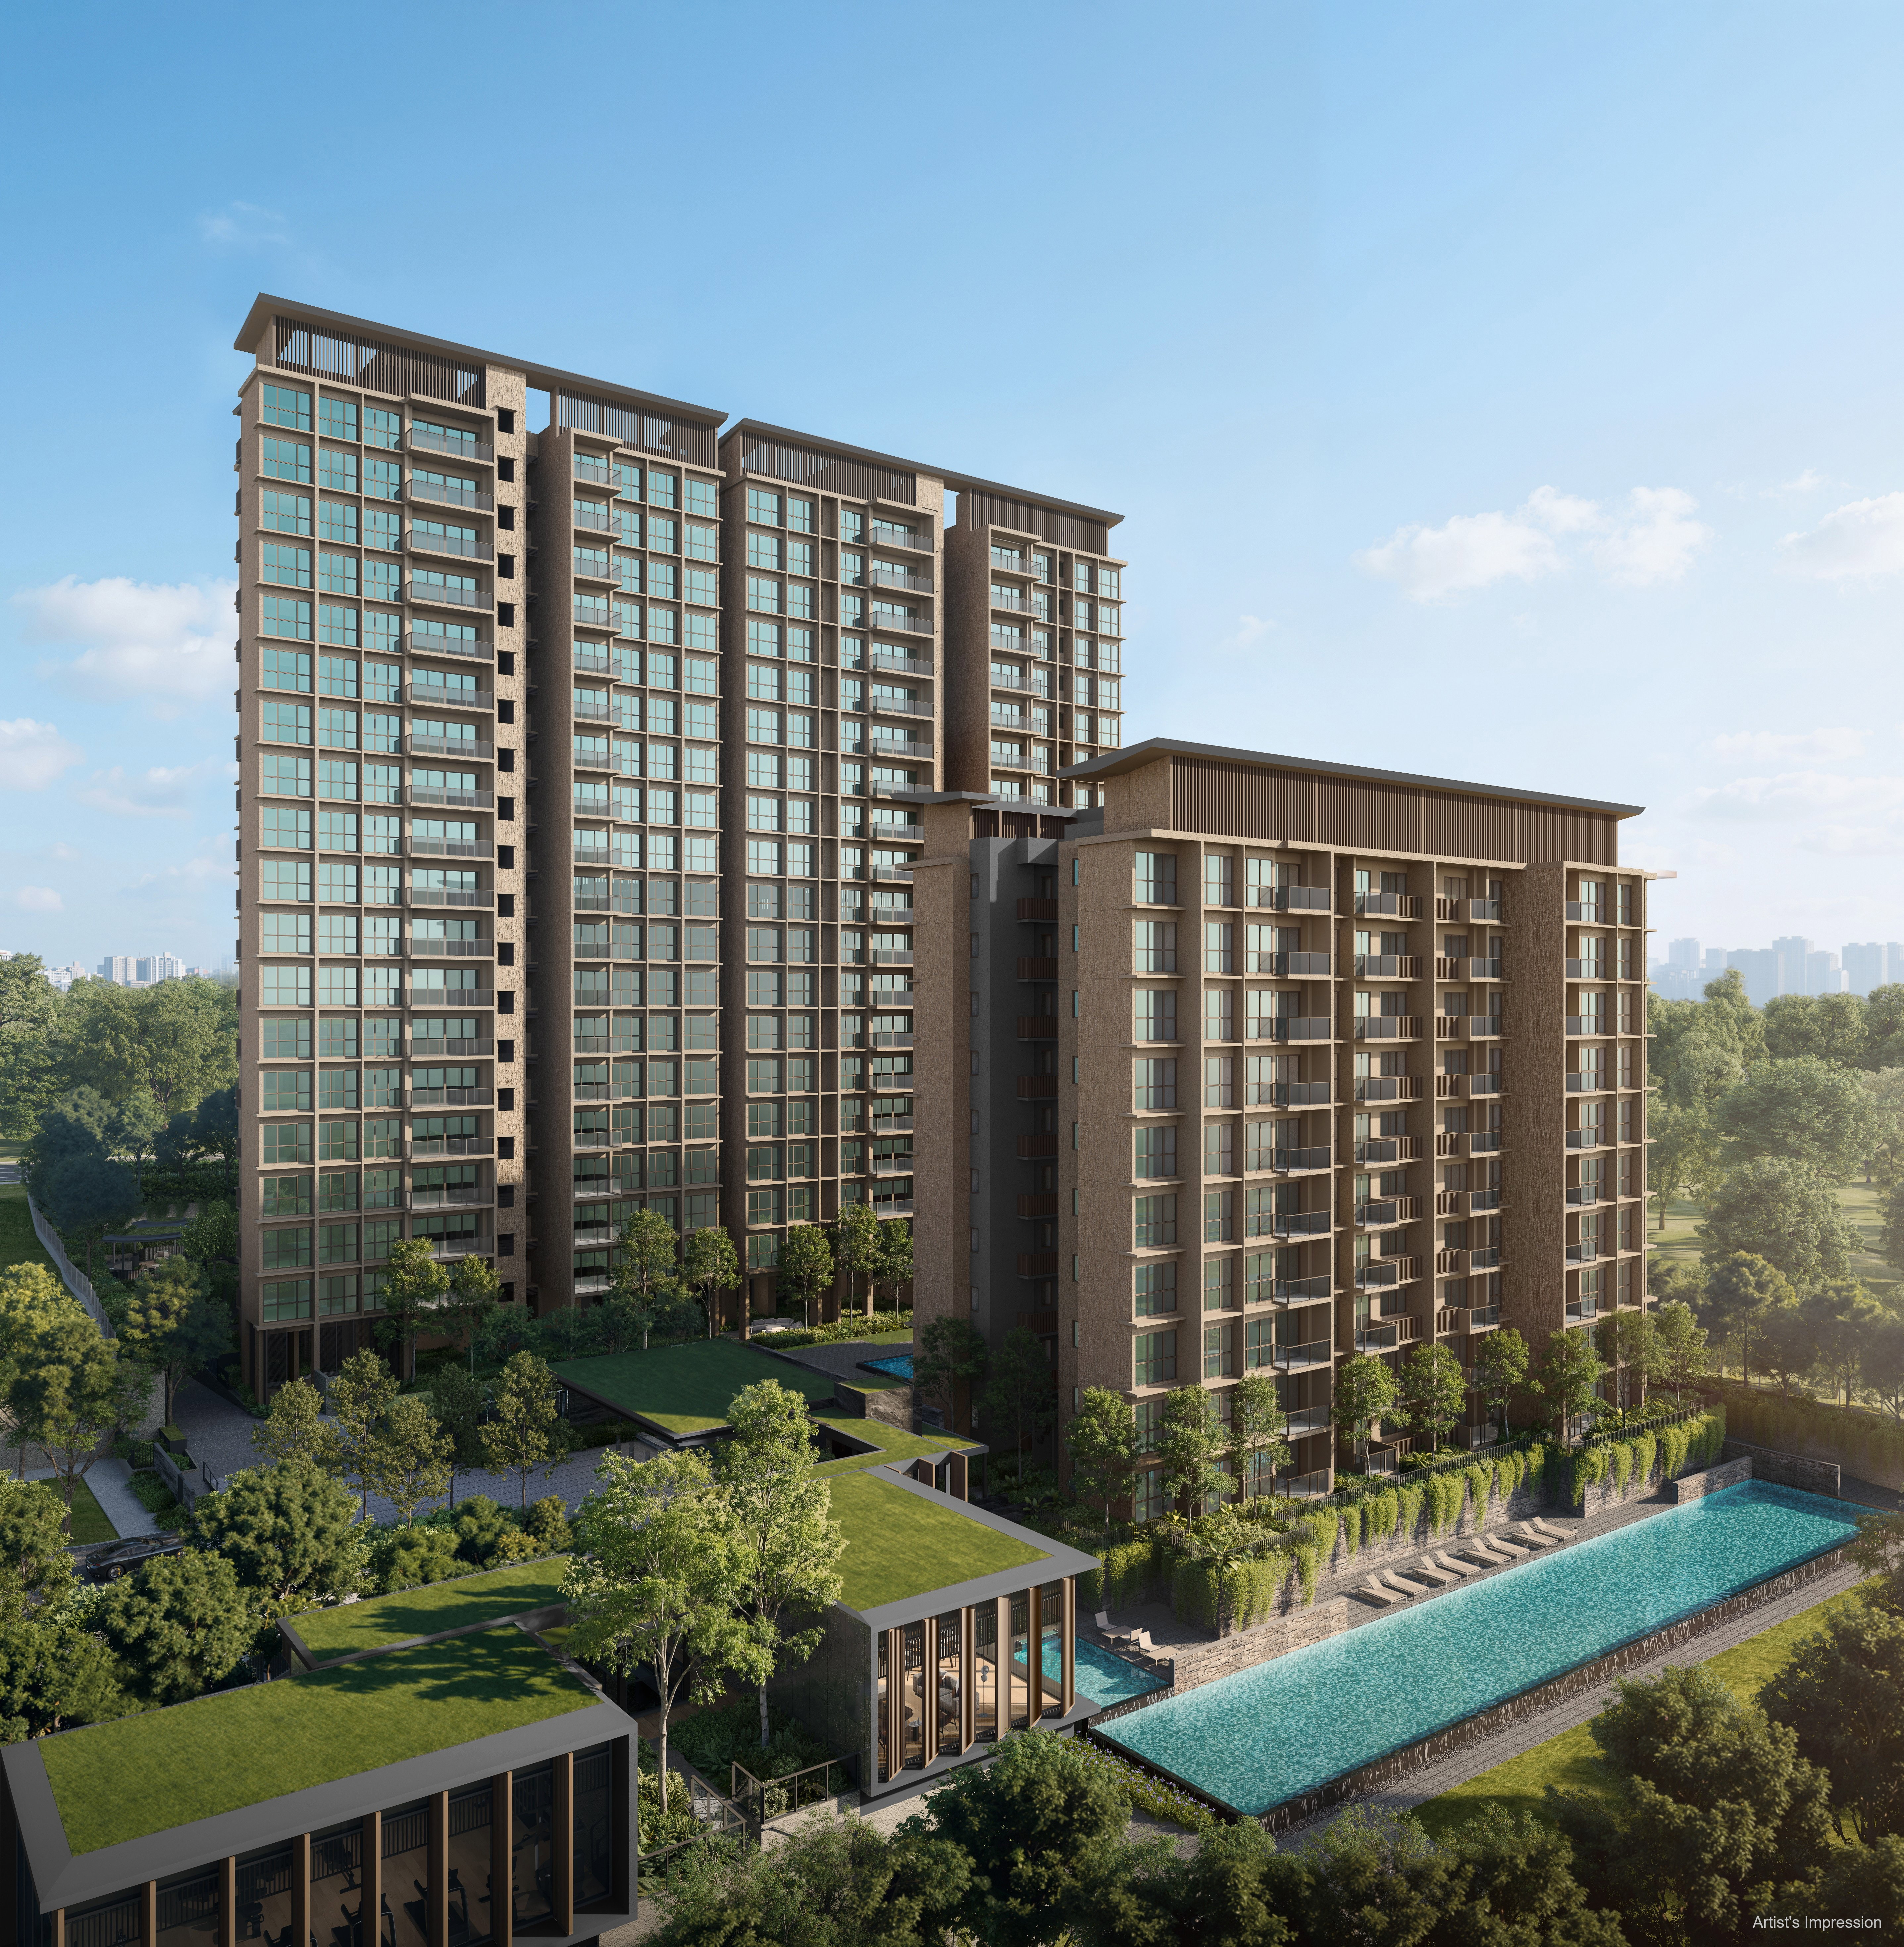
位于Bright Hill Drive、属于其他中央区(RCR,城市边缘区)的Thomson Reserve,是10月最畅销的新盘。
根据当月统计,项目售出1,029套,占总单位数约81%,成交尺价中位数为2,865新元,约占全岛当月新私宅销量的六成。
作为比较,2026年第三季度全岛新私宅销量为1,180套,Thomson Reserve一个项目的10月销量,已相当于前一季度全岛销量的约87%。
市场分析认为,项目的吸引力来自多个方面:
- 靠近汤申—东海岸地铁线,交通便利;
- Upper Thomson一带生活配套成熟,周边有学校、餐饮及日常设施;
- 大型社区提供较丰富的设施及户型选择;
- 定价与当时市场环境相符。
此外,Upper Thomson自2018年JadeScape推出后,较长时间没有同等规模的大型公寓新盘。区域新供应有限,可能积累了一批希望留在熟悉社区的买家需求。
需要注意,URA月度统计与发展商公布的开盘认购数字,可能因统计时间及记录口径不同而存在差异,不宜直接混用。
Lucerne Grand售出393套,总价受到关注
位于裕廊西、属于中央区以外地区(OCR,郊区)的Lucerne Grand,以393套成交位居第二,当月成交尺价中位数为2,496新元。
作为Lakeside片区约十年来首个新住宅项目,Lucerne Grand为希望在这一带置业的买家带来了新的选择。
值得关注的是,项目当月售出的单位中,接近八成总价低于250万新元。市场分析认为,这一总价区间较贴近不少郊区买家的预算,也是项目取得销售成绩的重要因素。
这反映出,买家关注的不只是每平方英尺价格,也会衡量单位总价、空间配置,以及家庭能否负担。
其他项目持续成交,市场热度并不平均
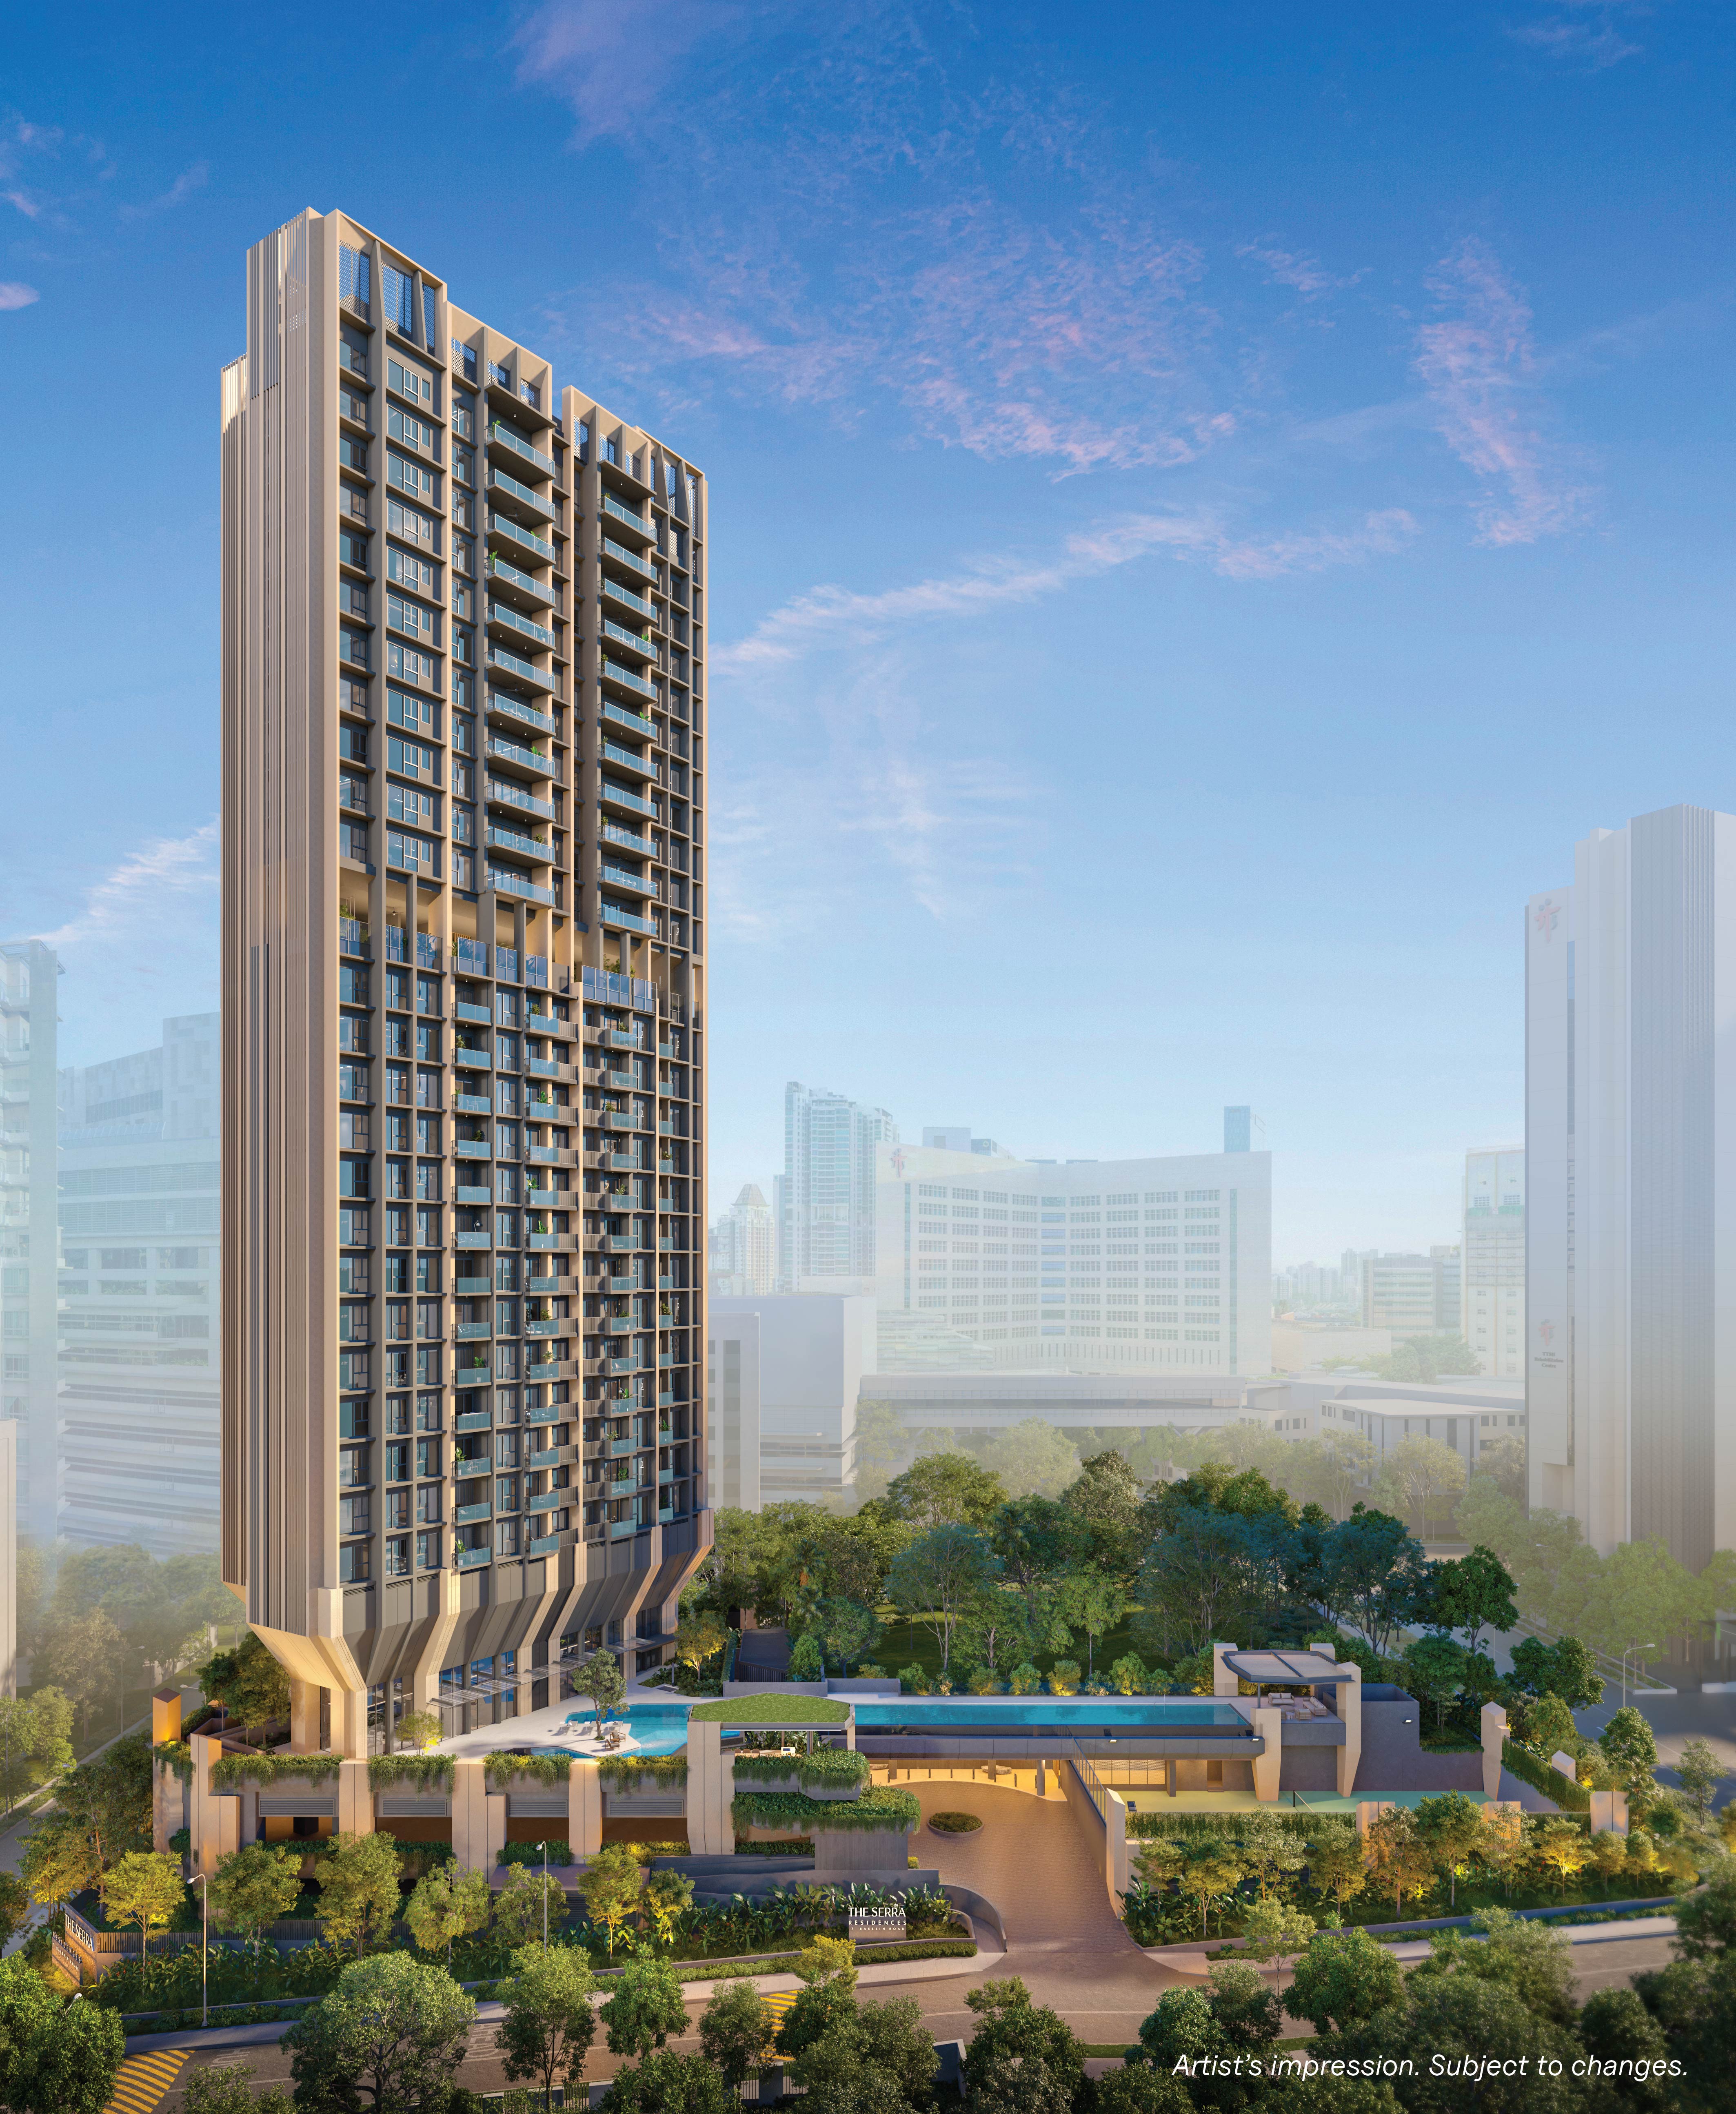
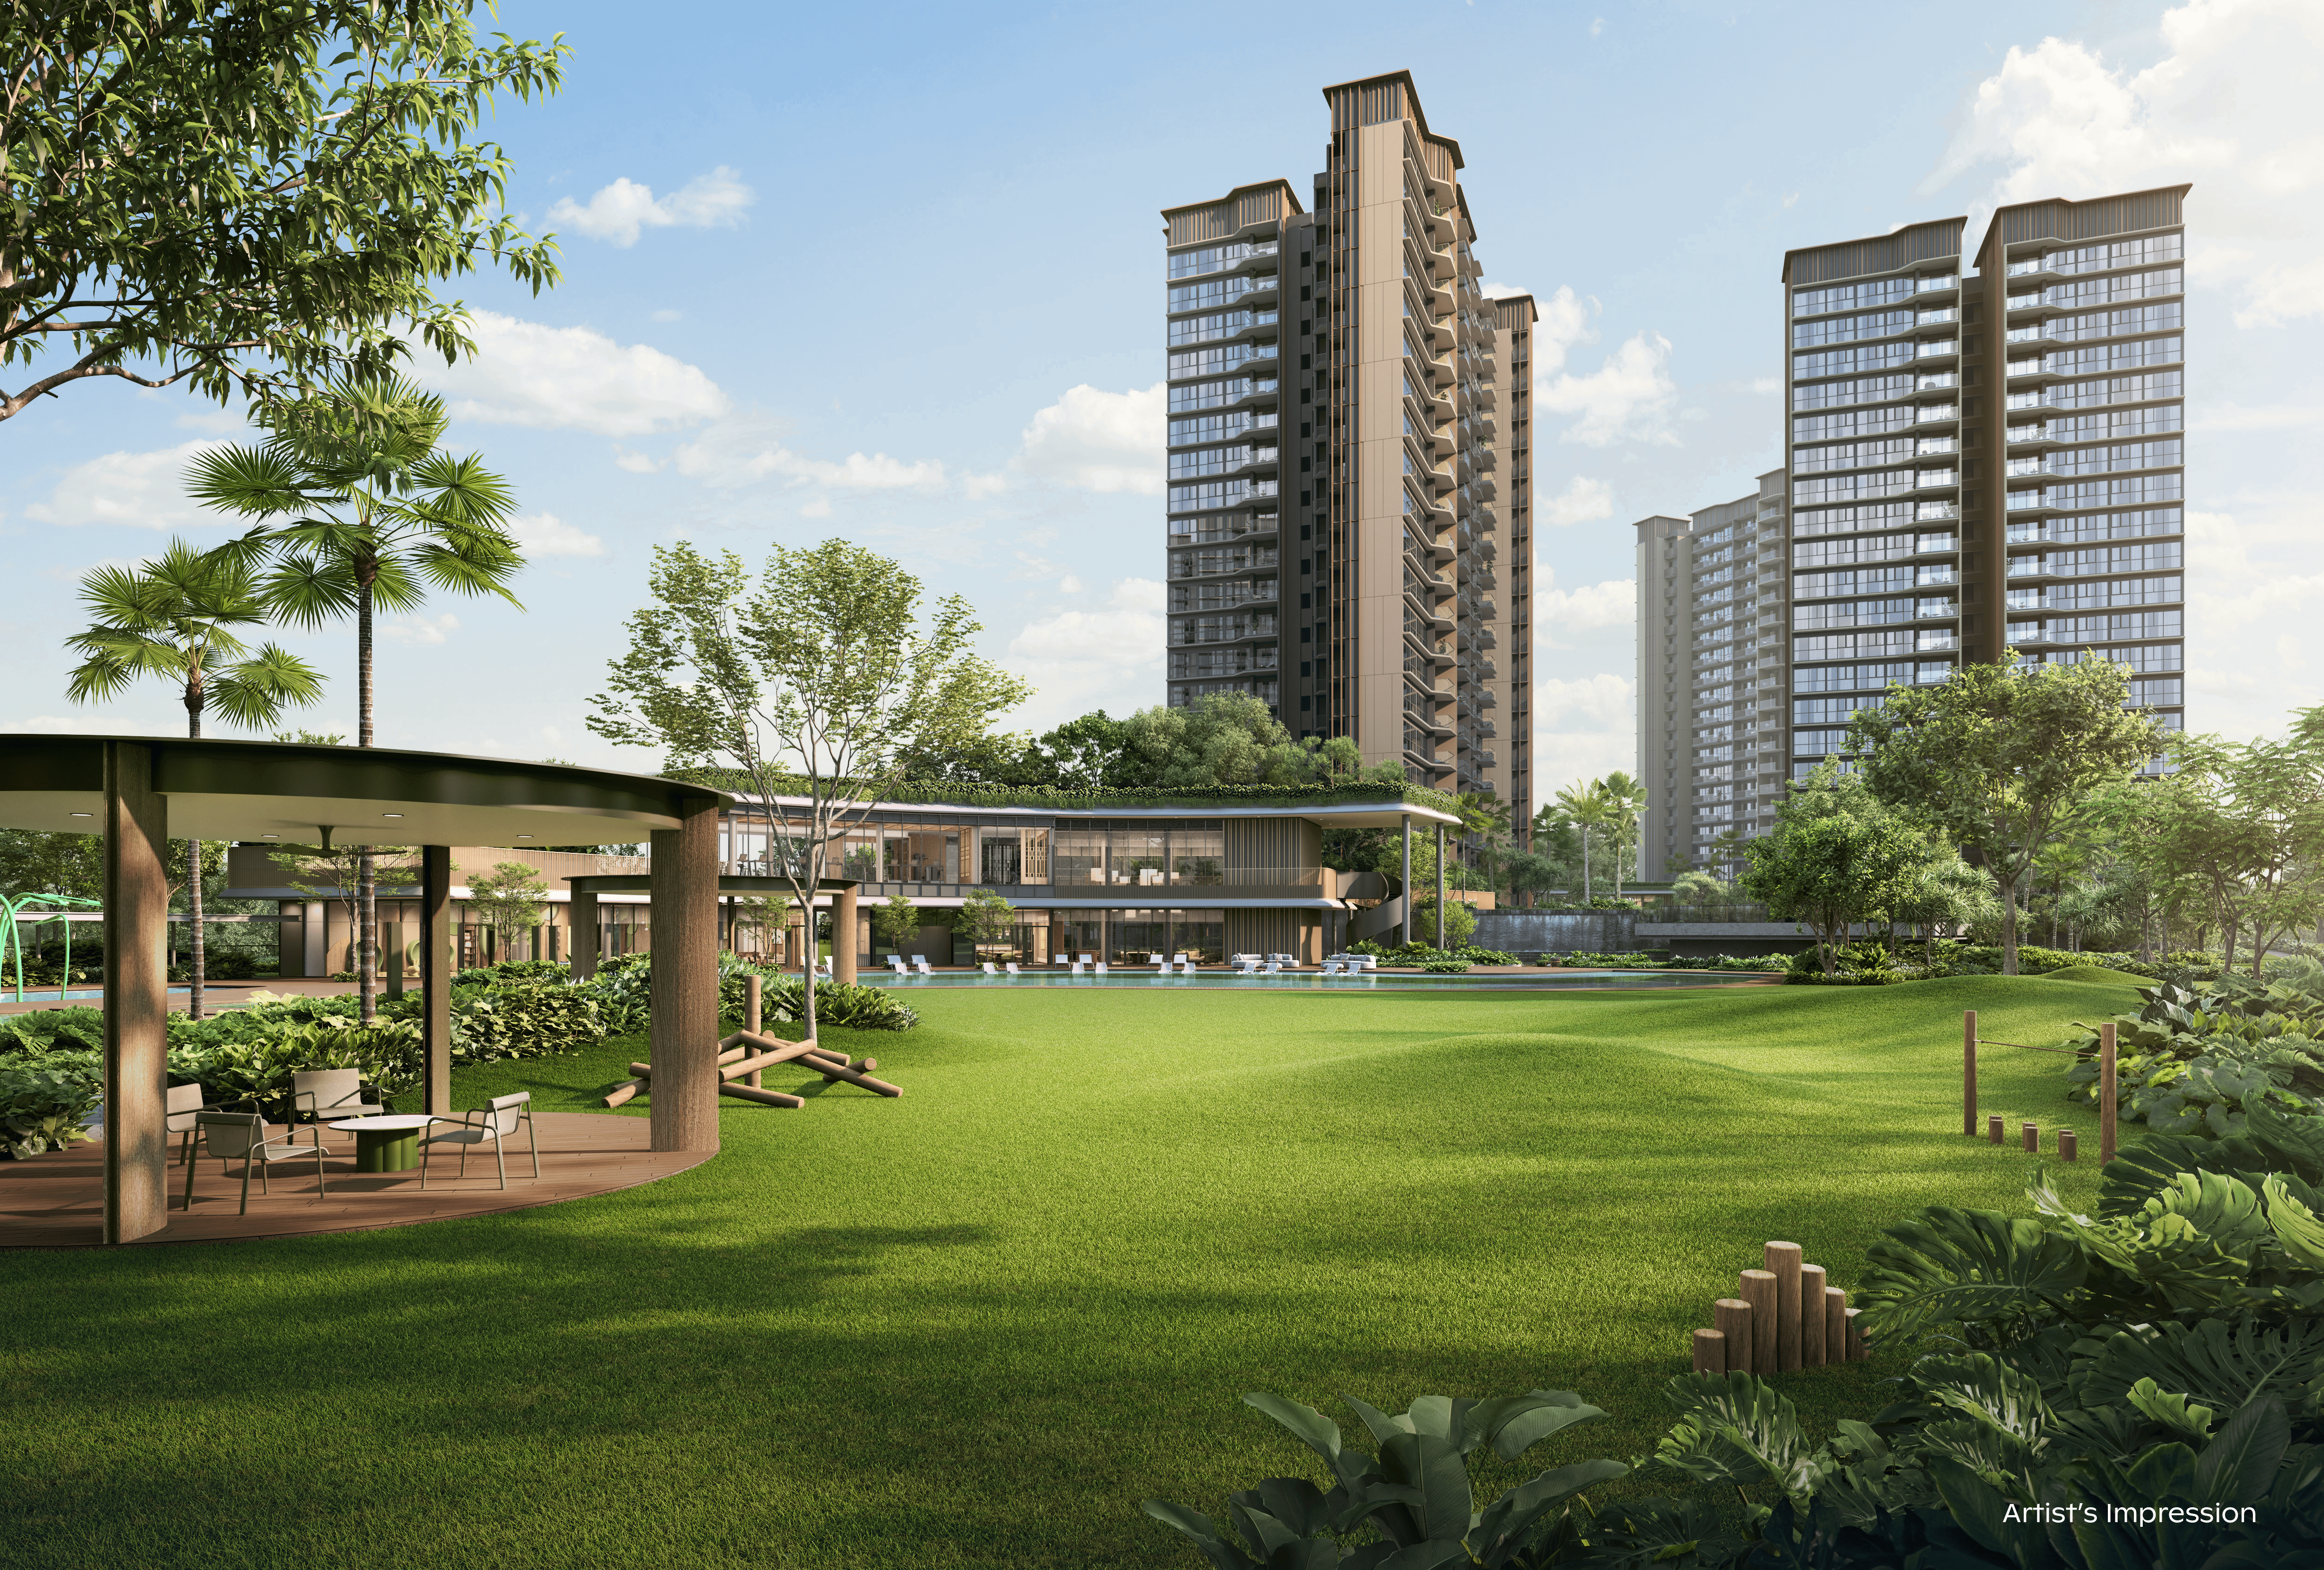
位于第11邮区、靠近HealthCity Novena综合医疗区的永久地契项目The Serra Residences,10月售出25套,包括一套顶层豪宅,成交尺价中位数为3,311新元。
其他较活跃项目包括:
- Union Square Residences:售出41套,尺价中位数2,869新元;
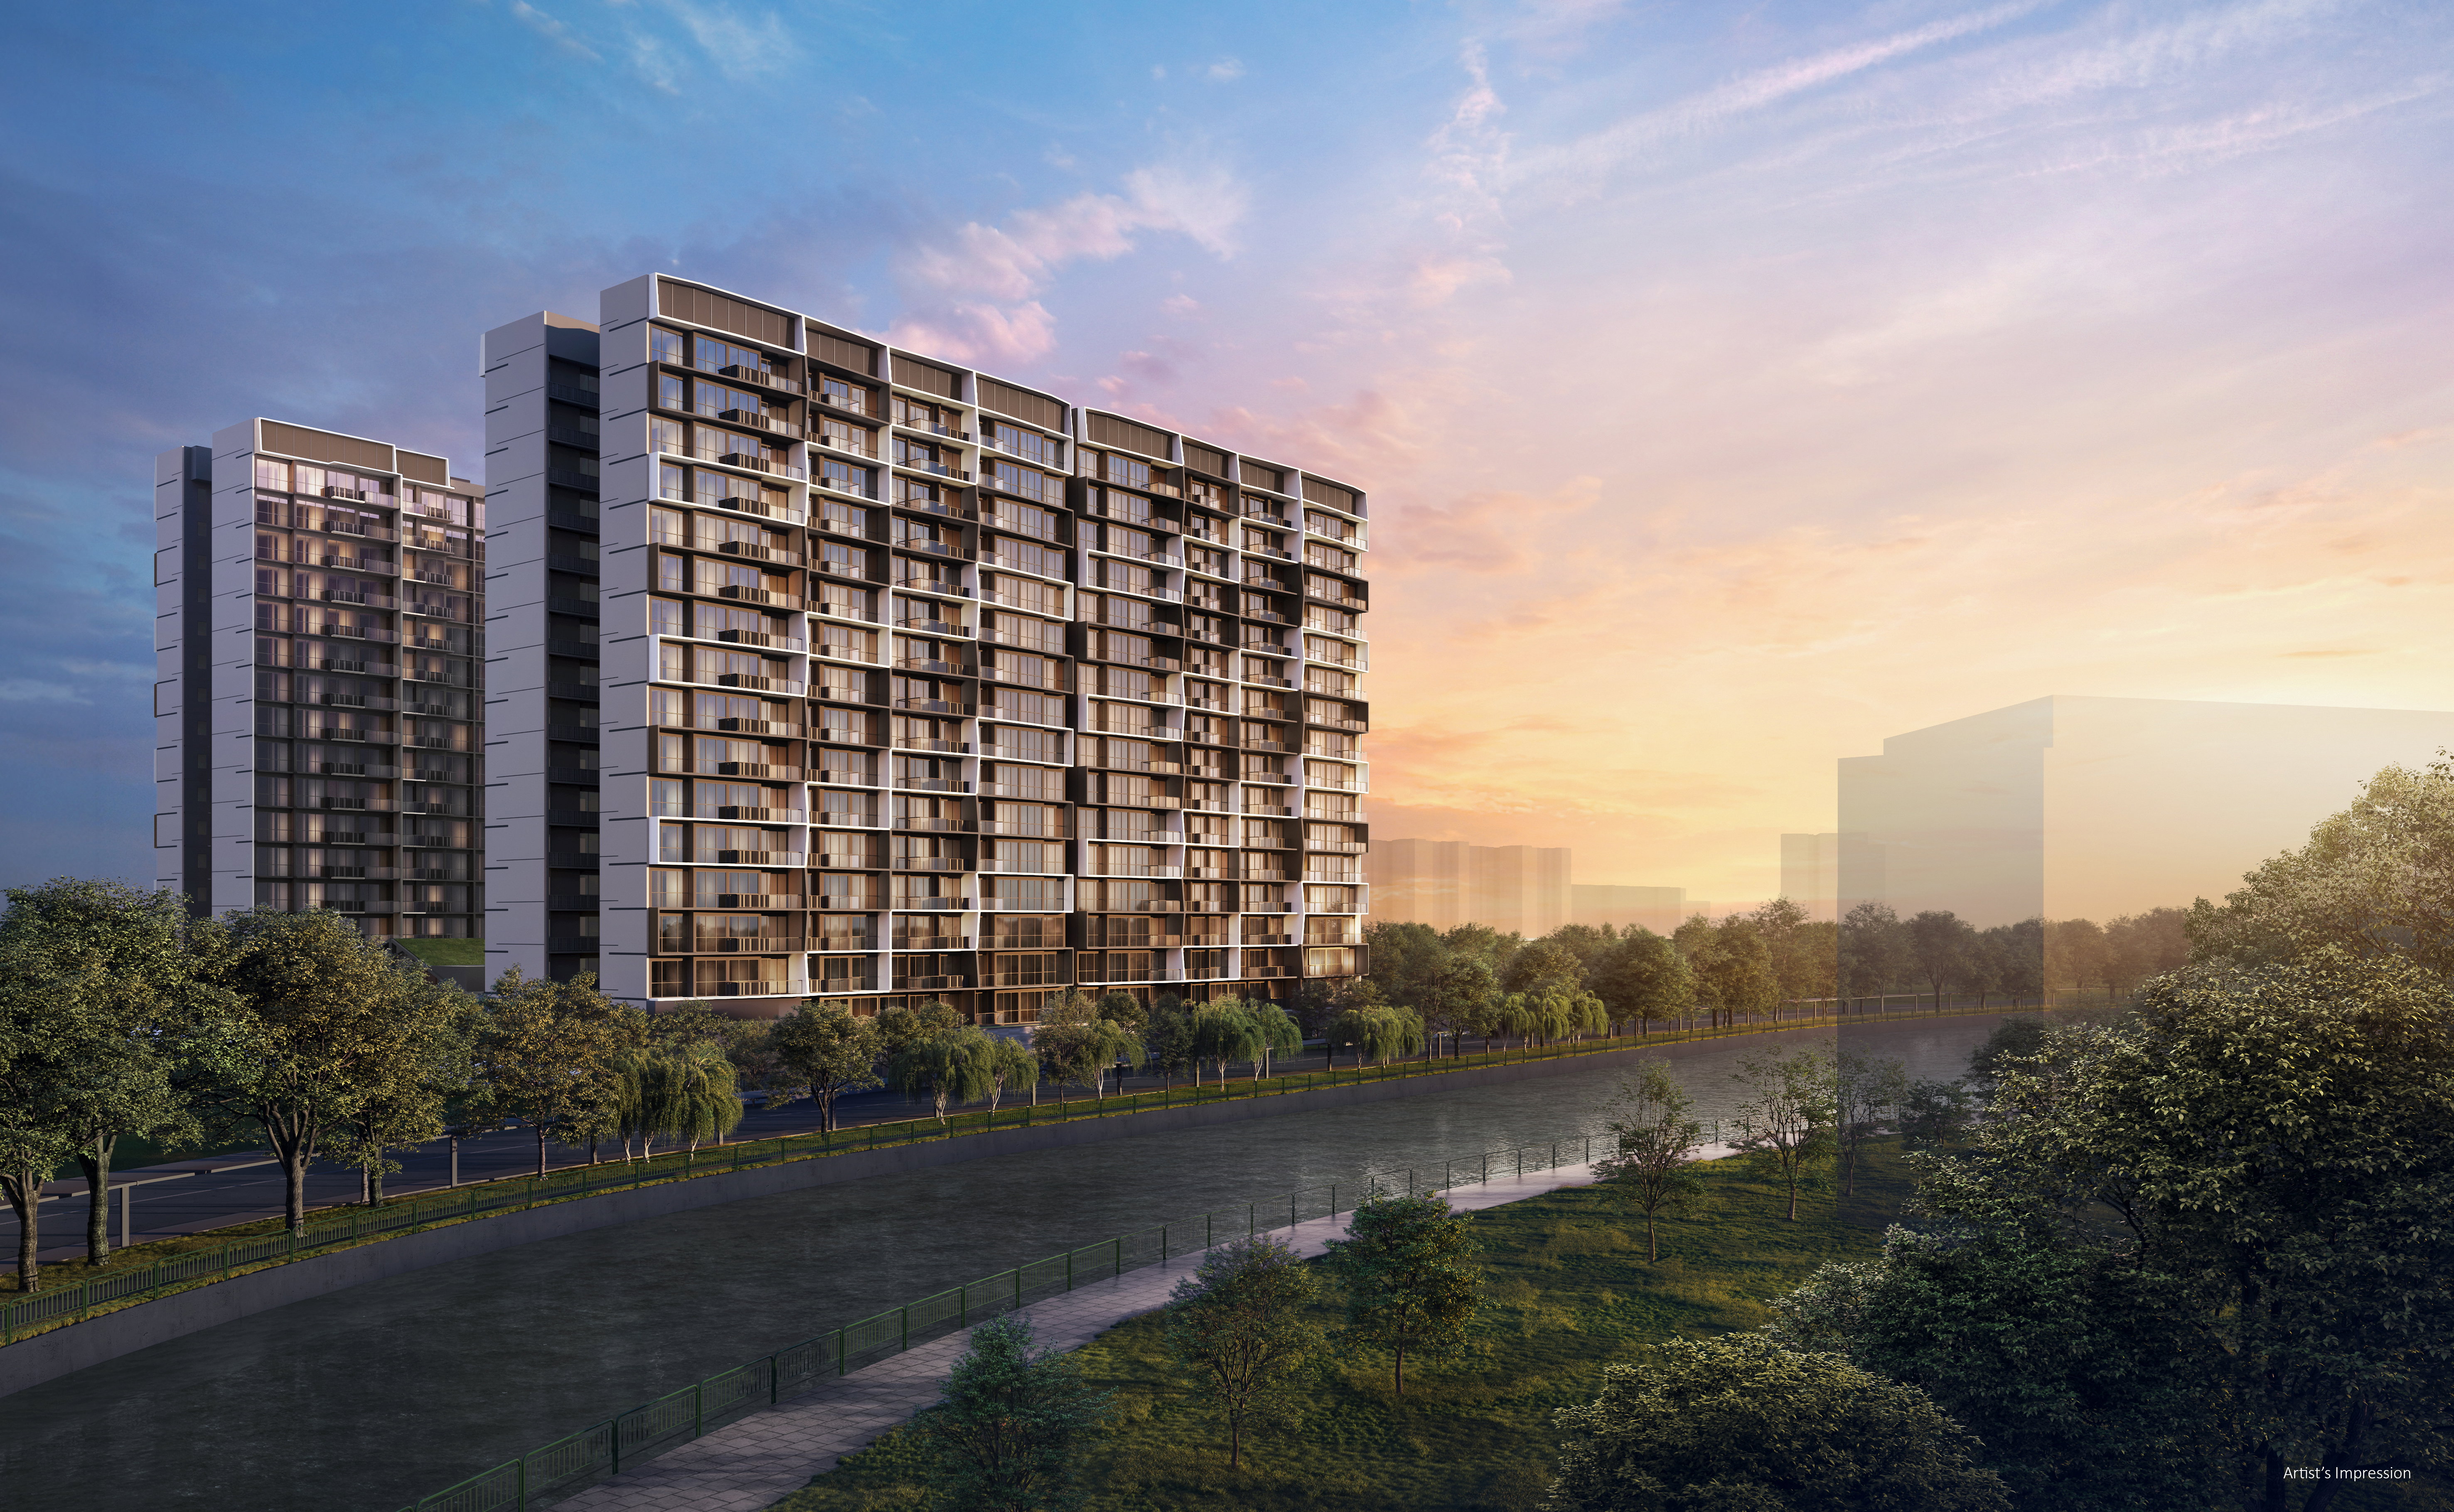
- Dunearn House:售出27套,尺价中位数3,108新元;
- Lentor Gardens Residences:售出21套,尺价中位数2,414新元。
不过,除主要新盘外,不少已推出项目的成交仍相对温和。
市场分析认为,买家仍在入市,但选择更谨慎。除了价格、位置与设施,他们也会考虑未来融资成本、就业前景,以及家庭财务的承受能力。
因此,10月销量回升,更多体现为部分项目集中吸引需求,并不代表所有楼盘同步热销。
城市边缘区占近七成成交
按区域划分,10月新私宅销量主要集中在城市边缘区:
| 区域 | 10月销量 | 占整体销量比例 |
|---|---|---|
| 其他中央区(RCR) | 1,157套 | 67.4% |
| 中央区以外地区(OCR) | 488套 | 28.4% |
| 核心中央区(CCR) | 71套 | 4.1% |
比例因四舍五入,合计可能不等于100%。
在Thomson Reserve带动下,RCR销量从9月的131套大幅增加至1,157套,创下该区域自2025年10月以来的最高月度成交量。
OCR则录得488套成交,为2026年4月以来最高。随着Chencharu Central Residences、One Chuan Grove及Lentor Signature等项目计划推出,市场预计郊区成交在2027年第一季度可能进一步增加。
CCR的销量则由9月40套升至71套,其中Dunearn House表现最突出。报道预计,该区域下一轮主要新盘供应可能要等到2027年第一季度,The River Opus届时或会推出。
10月畅销新盘一览
以下为10月部分畅销项目的成交数据。价格均为当月成交尺价,不代表目前剩余单位报价。
| 项目 | 区域 | 当月销量 | 尺价中位数 | 最低尺价 | 最高尺价 |
|---|---|---|---|---|---|
| Thomson Reserve | RCR | 1,029 | $2,865 | $2,608 | $3,351 |
| Lucerne Grand | OCR | 393 | $2,496 | $2,252 | $2,632 |
| Union Square Residences | RCR | 41 | $2,869 | $2,660 | $3,141 |
| Dunearn House | CCR | 27 | $3,108 | $2,853 | $3,386 |
| The Serra Residences | CCR | 25 | $3,311 | $3,123 | $4,200 |
| Lentor Gardens Residences | OCR | 21 | $2,414 | $2,305 | $2,540 |
| One Marina Gardens | RCR | 14 | $3,071 | $2,925 | $3,290 |
| Narra Residences | OCR | 13 | $2,148 | $2,084 | $2,411 |
| Chuan Park | OCR | 10 | $2,680 | $2,641 | $2,726 |
| Hudson Place Residences | RCR | 10 | $2,618 | $2,529 | $2,691 |
大额交易仍有买家承接
10月金额最高的新住宅交易,是第15邮区Bournemouth Road一栋独立式洋房,由新加坡买家以1,570万新元购入。
其他大额成交包括:
- The Serra Residences一套顶层豪宅,由永久居民以1,120万新元购入;
- Woo Mon Chew Road一栋半独立式洋房,由新加坡买家以1,040万新元购入。
这些交易显示,高总价住宅仍有需求,但个别大额成交并不能代表整个高端市场的表现。
EC成交偏淡,主要受可售供应限制
与私人住宅新盘回暖相比,EC市场10月较为淡静。
开发商当月售出15套新EC,较9月的23套减少34.8%,成交尺价中位数为1,829新元。
其中,Coastal Cabana售出14套,尺价中位数为1,820新元,连续第五个月领跑EC成交;另一套成交来自Rivelle Tampines。
市场分析认为,缺乏大型新项目推出,以及现有可售单位减少,是成交偏低的主要原因。
截至10月底,已推出EC项目仅剩137套未售单位。因此,不能单凭销量低,就认定买家对EC失去兴趣。
接下来,城市发展旗下、共有430套单位的Wynwood Grand预计于12月开放电子申请,2027年1月开始认购。这将是兀兰自2014年以来首个EC新项目。
报道也提到,项目预计属于最后几批仍适用五年最低居住年限及可采用延期付款计划的EC之一。具体适用条件,应以正式销售文件及相关规定为准。
2027年其他值得关注的EC包括Senja Close的Solano Grand、Clovelle of Woodlands,以及位于Sembawang Road和Miltonia Close的项目。连同Wynwood Grand,预计将为市场带来接近2,000套新EC。
年末成交预计放缓,2027年选择或明显增加
尽管10月创下年内最高销量,但全年累计成交仍低于去年。
根据报道估算,2026年前十个月:
- 开发商售出约7,053套新私宅,同比减少31.5%;
- 累计推出约6,825套单位,同比减少38.4%。
随着学校假期、出境旅游及节庆季到来,发展商一般会减少大型推盘,买家也可能延后决定。报道预计,11月主要新盘供应包括Stevens Road的The Park Residence。这个永久地契豪宅项目仅有43套单位,住宅面积超过4,000平方英尺。
在新供应减少的情况下,市场预计11月开发商销量可能回落至约200至300套。
对于全年表现,报道引述的预测为:新私宅销量最多约7,400套,推出单位约6,900套,私人住宅价格全年上涨约3%至4%。如果实现,2026年将是自2022年以来,首次出现全年销量高于当年推盘量的情况。
展望2027年,市场估计超过30个具备推出条件的项目,可能带来约16,800套住宅;若不包括EC,则约为14,800套。
值得关注的供应包括综合发展项目Hougang Central Residences,以及Bayshore Drive和Dunearn Road第二幅政府售地地段的未来项目。实际推出时间及单位数量,仍需等待发展商公布。
对买家而言,更多供应意味着更大的比较空间。除了关注热销数字,也应回到自身预算、户型需求、交通条件和购房时间,判断哪个项目更适合长期持有与居住。
文中提到的楼盘
核心中央区
The Serra Residences
第11区|Newton / Novena
售价:$2,266,264起
中央以外区
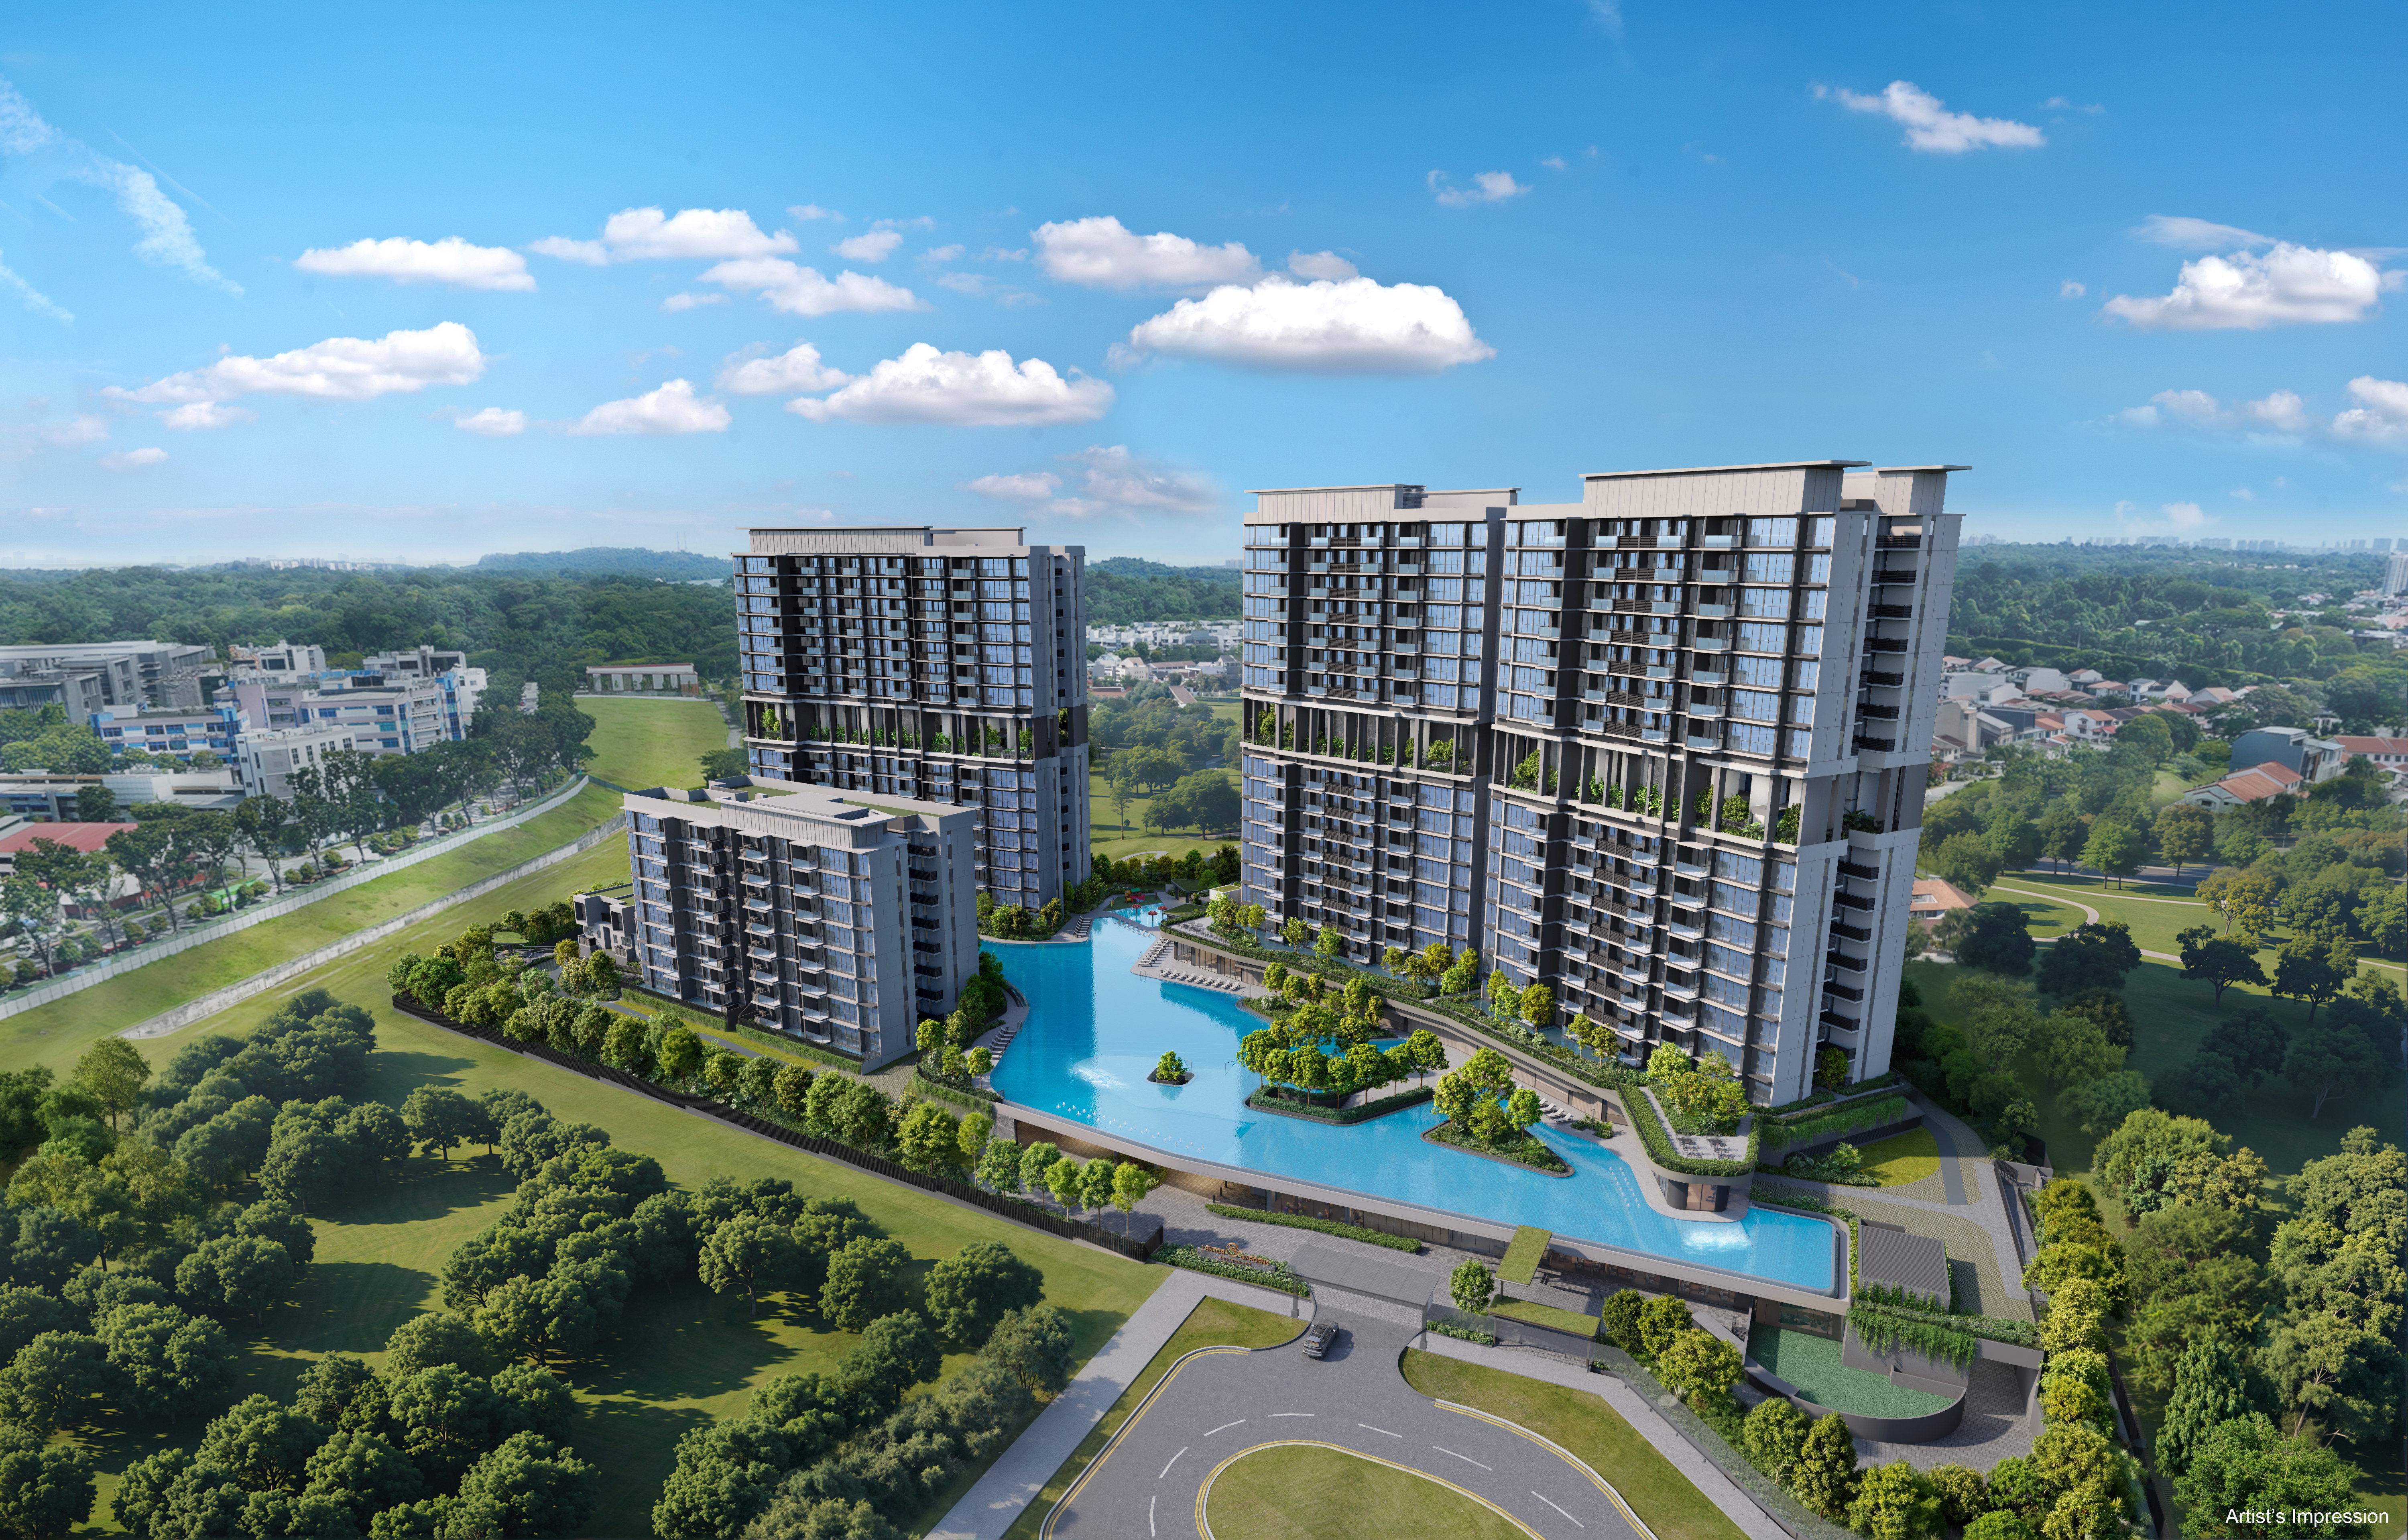
Thomson Reserve
第20区|Ang Mo Kio / Bishan / Thomson
售价:$1,643,000起
核心中央区
Dunearn House 达恩·豪庭
第11区|Newton / Novena
售价:$1,538,000起
中央以外区
Lucerne Grand 琉森嘉园
第22区|Boon Lay / Jurong / Tuas
售价:$1,519,000起
其他中央区
Union Square Residences 誉岭峰
第1区|Havelock Road
售价:$1,307,000起
中央以外区
Lentor Gardens Residences
第26区|Mandai / Upper Thomson
售价:$1,594,900起