新闻快递
土地这么多,房价还能涨吗?
土地多了,房价就稳了?GLS正在为私宅市场“降温定锚”
近几年,新加坡私宅价格涨幅持续放缓。
但很多人可能忽略了一个关键事实:这并不是因为土地供应收紧,而恰恰相反,是因为土地供应持续增加。
自2022年起,政府通过政府售地计划(GLS),持续扩大私宅用地供应,为市场建立了一个清晰、可预期的未来供应管道。这种“有节奏、有规模”的供地策略,正在帮助私宅市场从疫情后的快速上涨,过渡到一个更平衡、更可持续的阶段。

从2022到2025:土地供给增加,价格同步降速
数据显示,2022至2025年间,每一轮GLS(无论是上半年还是下半年),列入Confirmed List与Reserve List的私宅单位数量,整体呈现出明显上升趋势。
与此同时,私宅价格涨幅逐年放缓:
2022年:全年上涨8.6%(疫情后反弹最强)
2023年:涨幅降至6.8%
2024年:进一步放缓至3.9%
2025年:再降至3.4%,为2020年以来最低
根据最新快报数据,2025年第四季度私宅价格仅环比上涨0.7%,低于第三季度的0.9%,显示价格动能持续降温。
这一趋势说明:价格放缓并非需求消失,而是供应预期变得清晰。
不是“缺地”,而是“看得见的地”
非常关键的一点是:这轮价格降温,发生在土地持续增加的背景下,而不是土地紧缺。
GLS的持续扩容,提升了市场对未来新盘供应的可见度,让买家、发展商都更容易形成稳定预期,从而减少因“稀缺焦虑”而推高价格的情况。
换句话说,市场并不是在进入“供不应求”的结构性阶段,而是在向一个更健康的供需平衡靠拢。
1H2026 GLS:供应仍处高位,并非收紧
在2026年上半年GLS中,单是确定地块就可发展约4,575个私宅单位,比过去10年平均水平高出一半以上。
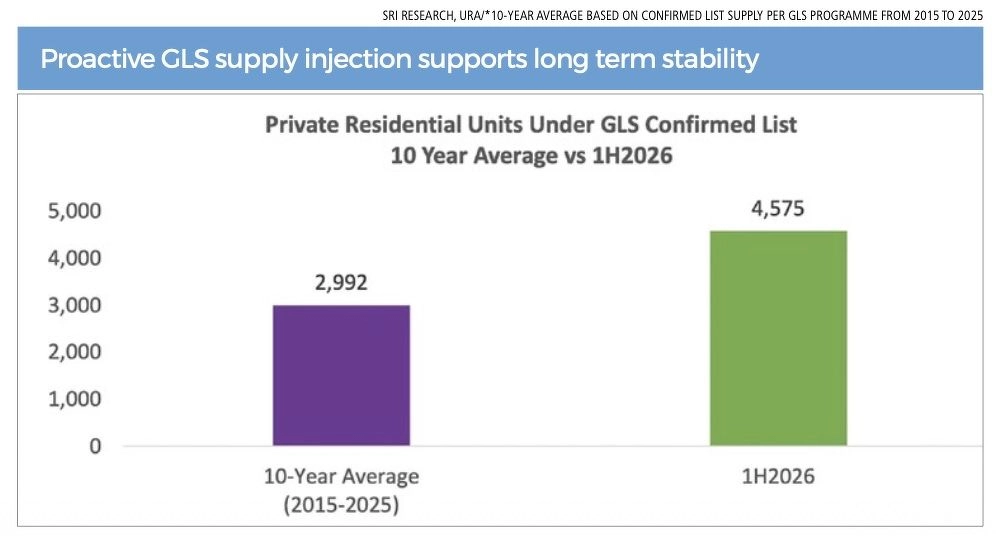
虽然这一数量略低于2025年下半年的4,725个单位,但从历史角度来看,仍然处于明显偏高水平。这并不是政策转向收紧,而更像是一种精细化、校准式的供地节奏调整。
这反映出政府的明确态度:维持长期土地供应稳定,避免因短缺而推高房价。
市场选择少,更多是发展商节奏,而不是没地
有时市场会感觉“新盘好像少了”,但这并不等同于土地不足。
实际上,更多是因为发展商在当前环境下,更注重推盘节奏与去化效率,而不是一次性集中推出。
这是一种更成熟、更理性的开发策略,而非供应受限。
数据也印证了这一点:
2025 年全年新盘推出约11,430个单位,是2013年以来最高水平之一。

这些项目大多来自前几年(2023–2024年)批出的GLS地块,说明供地政策正在逐步、有效地转化为真实市场供应。
2026年展望:由外围区(OCR)“稳住市场”
展望2026年,新盘供应预计约13,560个单位,其中:
OCR(非中央区):约 64.9%
RCR(中央区边缘):约 22.2%
CCR(核心区):约 12.9%

这意味着,2026年的新盘市场,依然将由外围区主导,核心支撑来自组屋升级买家与自住需求。
随着多个大型OCR项目陆续推出,加上利率环境逐步改善,市场将继续以“量稳、价缓”的方式运行。
这是降温,不是降级
整体来看,新加坡私宅市场并没有“过热失控”,反而正在进入一个更理性、更有序的阶段。
土地供应的持续释放,为市场提供了稳定锚点。
综合多方预测,2026年私宅价格预计上涨约2.5%–4.0%,属于温和、可持续的增长区间。