新闻快递 · 最新楼盘
新加坡第三季度私宅价格涨1.4%,租金涨1.3%:哪些板块领跑?
新加坡私人住宅市场在2026年第三季度呈现价格与租金涨幅扩大、成交量回落的走势。
根据市区重建局(URA)10月23日公布的季度房地产统计数据,不包括执行共管公寓(EC)的私人住宅价格,第三季度环比上涨1.4%,高于第二季度的0.5%;同期,私人住宅租金环比上涨1.3%,也高于上一季度的0.7%。
不过,整体指数上涨并不代表所有项目同步加速。不同区域、住宅类型及成交结构之间,仍存在明显差异。
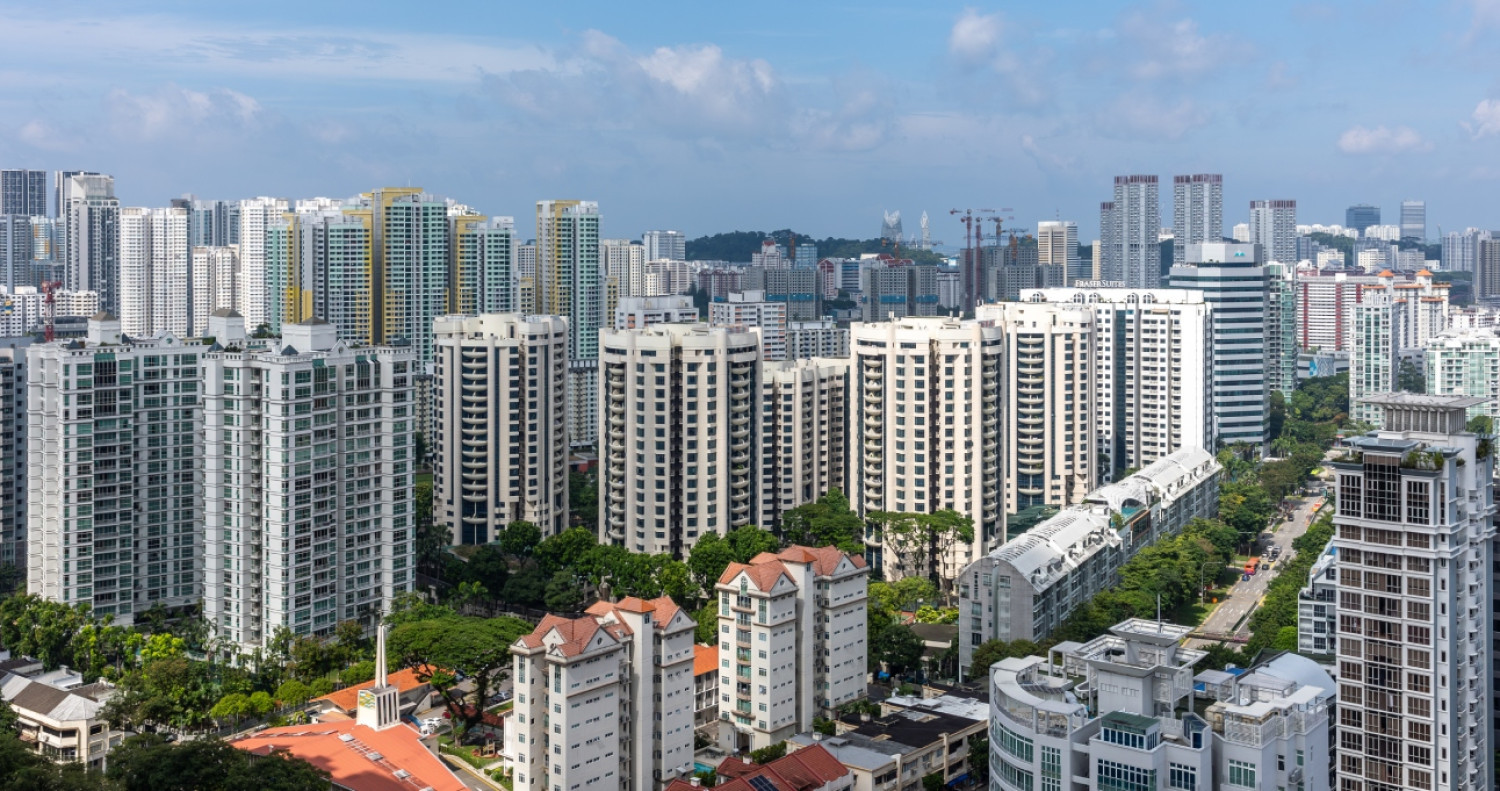
有地住宅领涨,郊区公寓表现突出
2026年前三季度,新加坡整体私人住宅价格指数平均每季上涨约0.9%,与去年同期相近。
第三季度,有地住宅价格环比上涨2.9%,涨幅高于第二季度的2.5%,成为推动整体价格上升的重要因素。
非有地私人住宅价格则由第二季度下跌0.1%,转为第三季度上涨1.0%。
按区域来看,非有地住宅价格表现如下:
| 区域 | 第三季度价格环比变化 |
|---|---|
| 中央区以外地区(OCR,郊区) | 上涨2.3% |
| 核心中央区(CCR) | 上涨0.3% |
| 其他中央区(RCR,城市边缘区) | 持平 |
其中,郊区涨幅最为突出;核心中央区的涨幅则从上一季度的1.8%放缓至0.3%;城市边缘区在第二季度下跌1.2%后,本季度止跌持平。
整体价格上涨,也与成交结构有关
第三季度的新盘推出节奏相对平静,但新房成交中,较高总价单位的占比有所上升。
据SRI分析,总价介于200万新元至低于500万新元的新私宅,占第三季度新房销量的68.2%,明显高于第二季度的49.2%。
这并不一定意味着买家对价格的敏感度下降,也可能与当季可供购买的项目和户型有关。
因此,第三季度价格指数涨幅扩大,需要结合成交组合及各细分市场的表现理解,不能简单视为所有楼盘全面提价。
成交量环比下降16.3%,转售市场占比提高
与价格上涨形成对照的是,第三季度私人住宅总成交量环比下降16.3%,至5,146套,为2025年第二季度以来最低。
分析认为,成交放缓与新盘供应减少及季节性购房活动变化有关。
其中,转售成交量从第二季度的3,813套小幅降至3,801套,但由于整体交易减少,转售市场占总成交的比例由62%升至73.9%。
郊区公寓占当季转售成交的52.4%,反映自住买家仍是市场的重要需求来源。
按已提交的公寓转售交易记录,当季较活跃的项目包括:
| 项目 | 第三季度转售成交量 |
|---|---|
| Riverfront Residences | 33套 |
| D’Nest | 29套 |
| Normanton Park | 27套 |
| Treasure at Tampines | 27套 |
在需求略为缓和的环境下,部分买家争取到更好的议价空间,第三季度转售市场价格下调约1.1%。
新盘方面,Lentor Gardens Residences成为当季最畅销项目。报道分析,其销售表现与伦多片区的发展、Lentor Mall落成,以及项目定价和区域投资吸引力有关。
有地住宅成交588套,创年内季度新高
尽管整体私宅交易转淡,有地住宅仍录得较活跃的买卖活动。
第三季度共有588套有地住宅成交,为2026年以来最高季度成交量。
其中,成交价达到500万新元及以上的住宅增至308套。总价介于500万至750万新元的交易约占整体有地住宅成交的40.4%,是当季占比最高的价格区间。
较高总价住宅成交增加,也是有地住宅价格指数上涨的原因之一。
EC成交尺价中位数回落,未售库存少于150套
执行共管公寓(EC)市场则出现不同走势。
据Huttons分析,2026年5月的政策收紧,促使部分买家选择市场上现有的EC单位,而非等待后续新盘。
第三季度,发展商共售出68套现有EC项目单位。其中:
- Coastal Cabana售出49套,成交尺价中位数为1,829新元;
- Rivelle Tampines售出18套,成交尺价中位数为1,938新元。
整体来看,EC成交尺价中位数从第二季度的1,880新元,下降至第三季度的1,850新元,环比下跌1.6%。
截至2026年9月底,市场未售出的EC单位已少于150套。
租金整体上涨,郊区公寓涨幅最大
第三季度,私人住宅整体租金环比上涨1.3%,高于上一季度的0.7%。
其中:
- 有地住宅租金上涨2.1%,较上一季度的2.7%略有放缓;
- 非有地住宅租金上涨1.2%,高于上一季度的0.4%。
非有地住宅的区域租金表现差异较为明显:
| 区域 | 第二季度租金环比变化 | 第三季度租金环比变化 |
|---|---|---|
| 郊区(OCR) | 下跌0.3% | 上涨3.1% |
| 城市边缘区(RCR) | 持平 | 上涨1.5% |
| 核心中央区(CCR) | 上涨1.2% | 下跌0.3% |
郊区不仅在公寓价格方面领涨,租金表现也最为突出;核心中央区租金则由升转跌。
与此同时,第三季度私人住宅存量净增3,491套,整体空置率从6.4%升至7.2%,对应入住率为92.8%。
整体入住情况仍属健康,但就业结构及租客需求正在变化,业主需要更关注租客的预算、家庭结构与居住偏好。
未来一至两年,约3.28万套住宅可供销售
供应方面,URA表示,未来一至两年,预计约有32,800套私人住宅,包括EC,可供销售。
这些单位属于未来数年预计落成的约57,200套私人住宅供应的一部分。
政府售地计划也继续增加供应。2026年下半年,确认名单推出的地块预计可提供4,745套私人住宅,使全年确认名单供应达到9,320套,较过去十年的年度平均水平高出逾50%。
这里需要区分:可供销售、政府售地所带来的潜在供应,以及实际落成单位,属于不同阶段的数据,不能直接相加。
第四季度大型新盘登场,成交有望回升
随着多个大型项目计划推出,第四季度新房交易预计将更为活跃。市场关注的项目包括:
其中,位于城市边缘区的Thomson Reserve共设1,268套住宅。报道指出,若其平均开盘尺价高于2,600新元,相关成交可能对第四季度整体私人住宅价格指数形成上行影响。
不过,融资成本仍是买家评估预算的重要因素。报道中的市场分析也提醒,若未来数月利率继续上升,部分买家可能采取更审慎的购房态度。
第三季度的数据呈现出一个分化的市场:有地住宅与郊区公寓价格走强,转售市场仍有议价空间,租赁表现则因区域而异。对买家而言,整体指数可用于观察趋势,具体选择仍需回到项目价格、户型、供应及自身预算。
文中提到的楼盘
中央以外区
Lentor Gardens Residences
第26区|Mandai / Upper Thomson
价格自$1,558,100起
中央以外区
Rivelle Tampines 悦湖轩
第18区|Pasir Ris / Tampines
价格自$1,937,000起
中央以外区
Lucerne Grand 琉森嘉园
第22区|Boon Lay / Jurong / Tuas
联系开发商指定销售团队获取最新价格
中央以外区
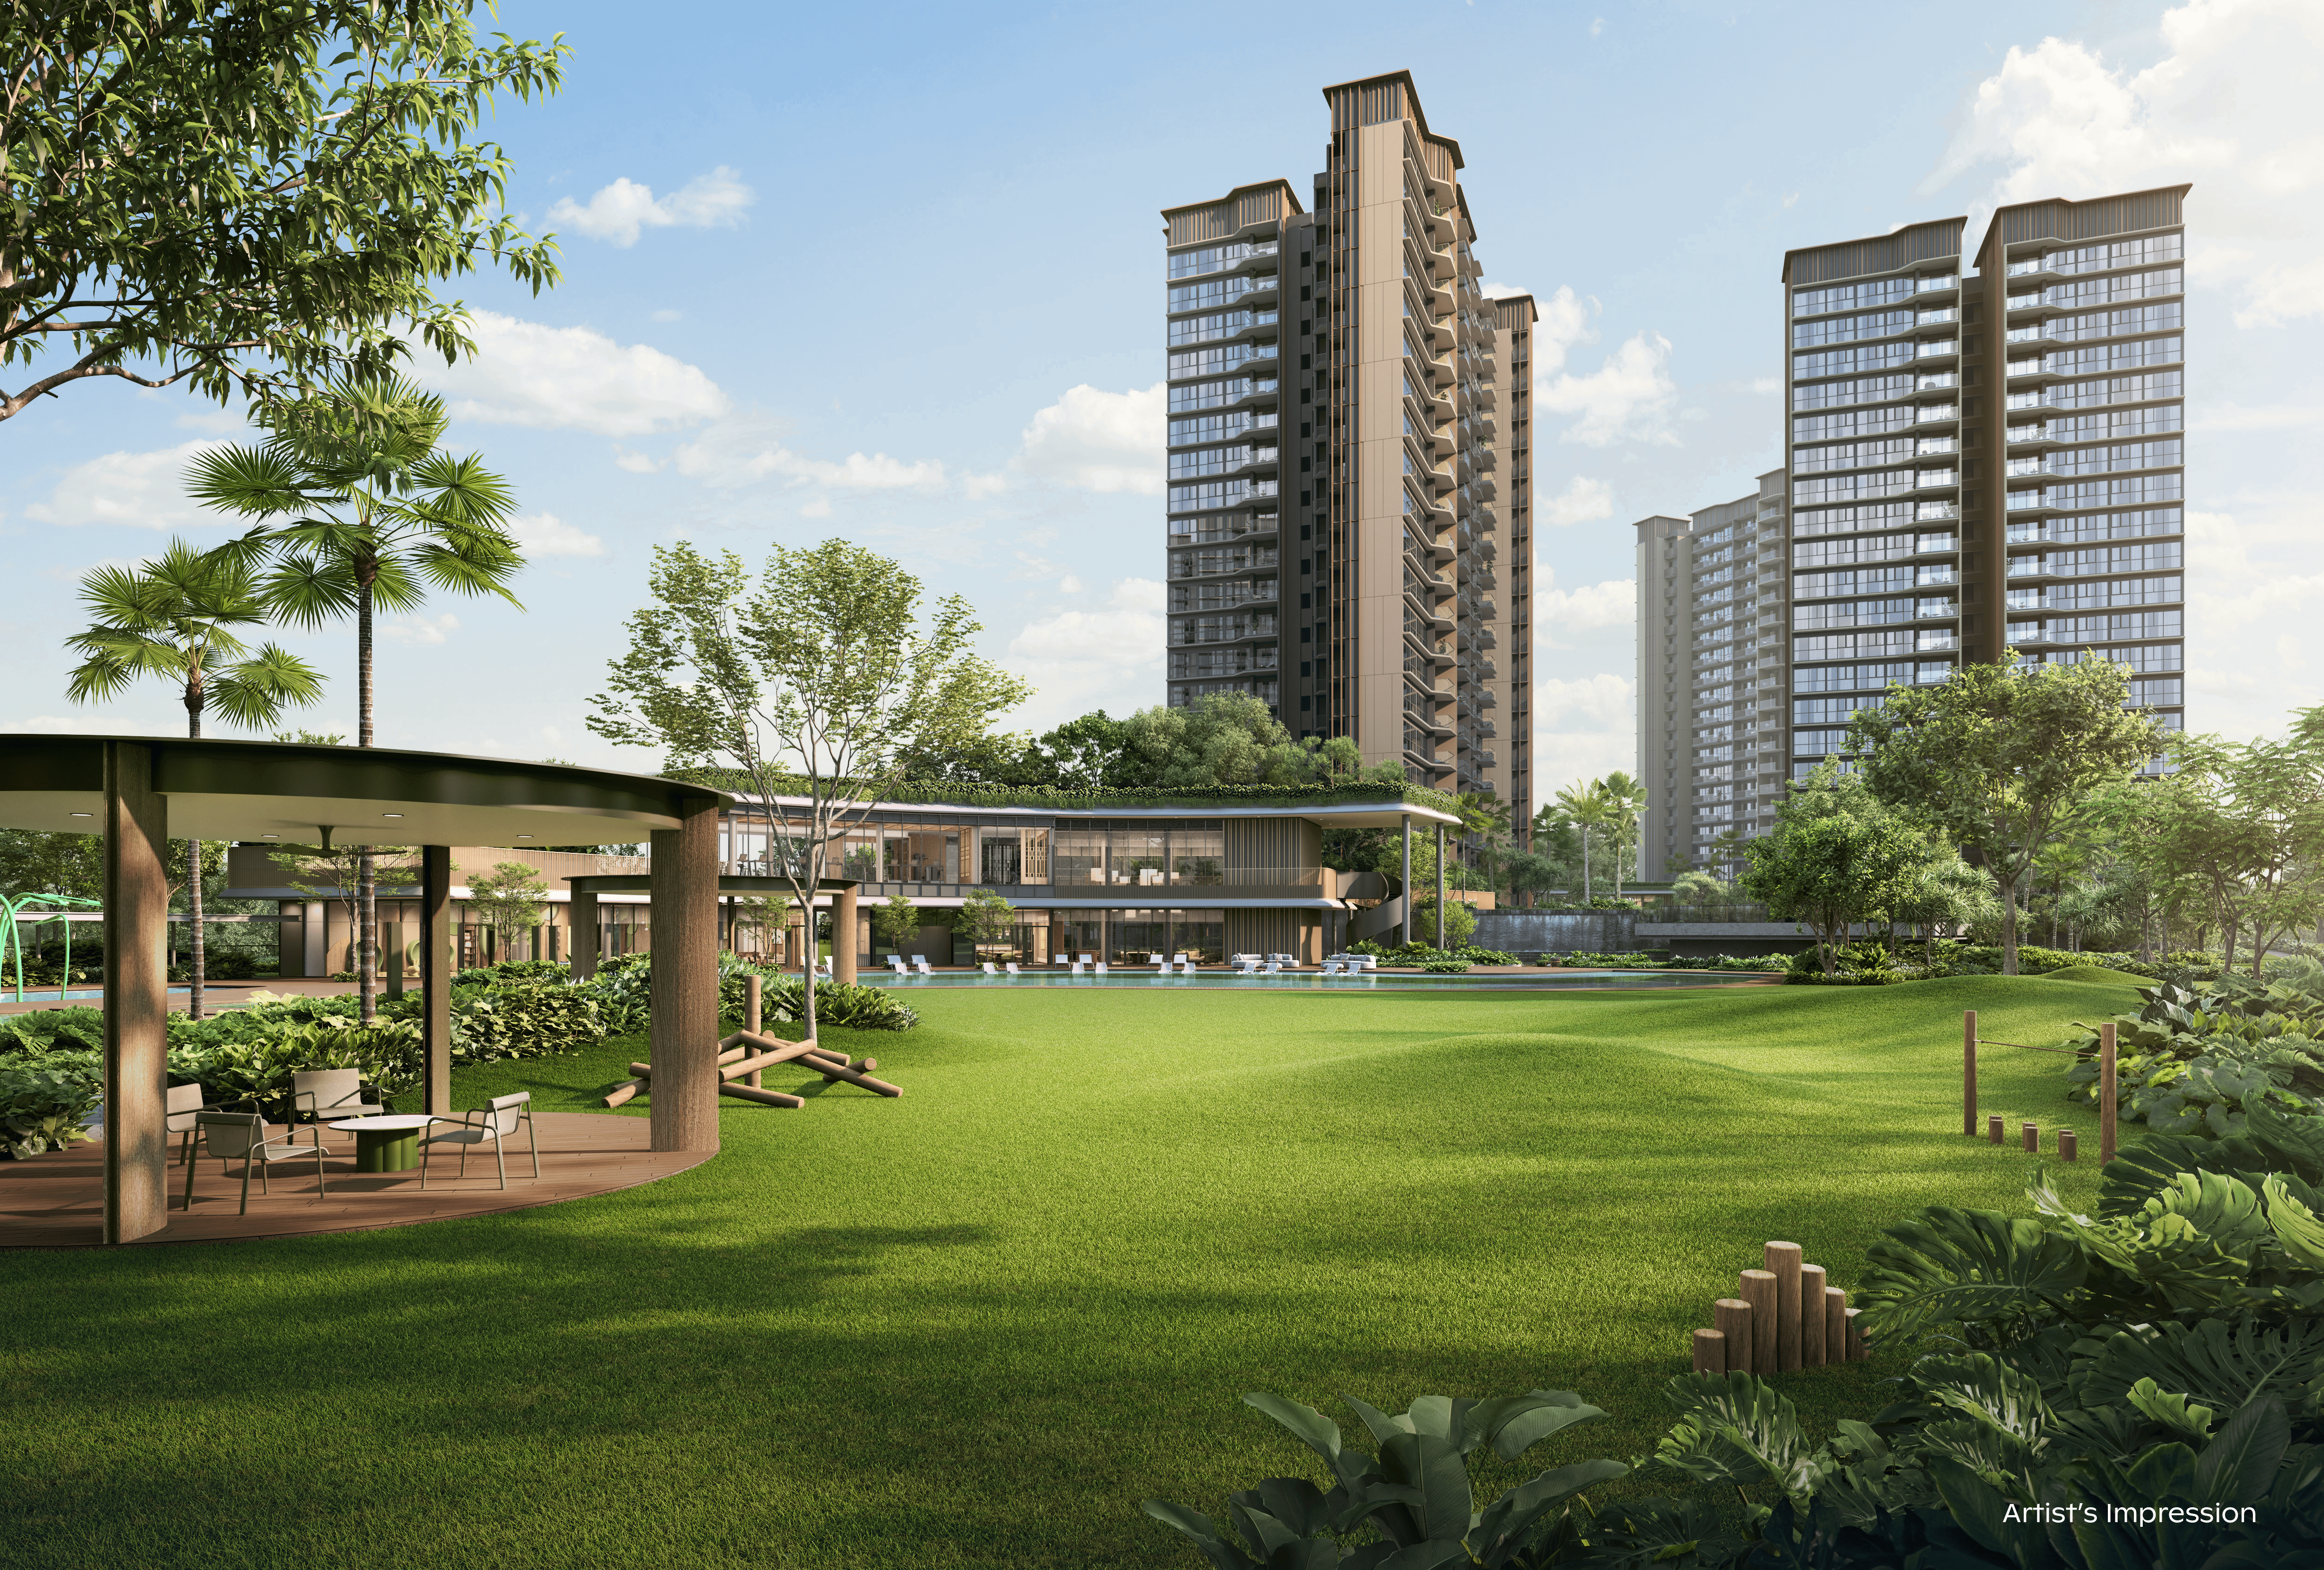
Thomson Reserve
第20区|Ang Mo Kio / Bishan / Thomson
售价:请咨询最新价格
核心中央区
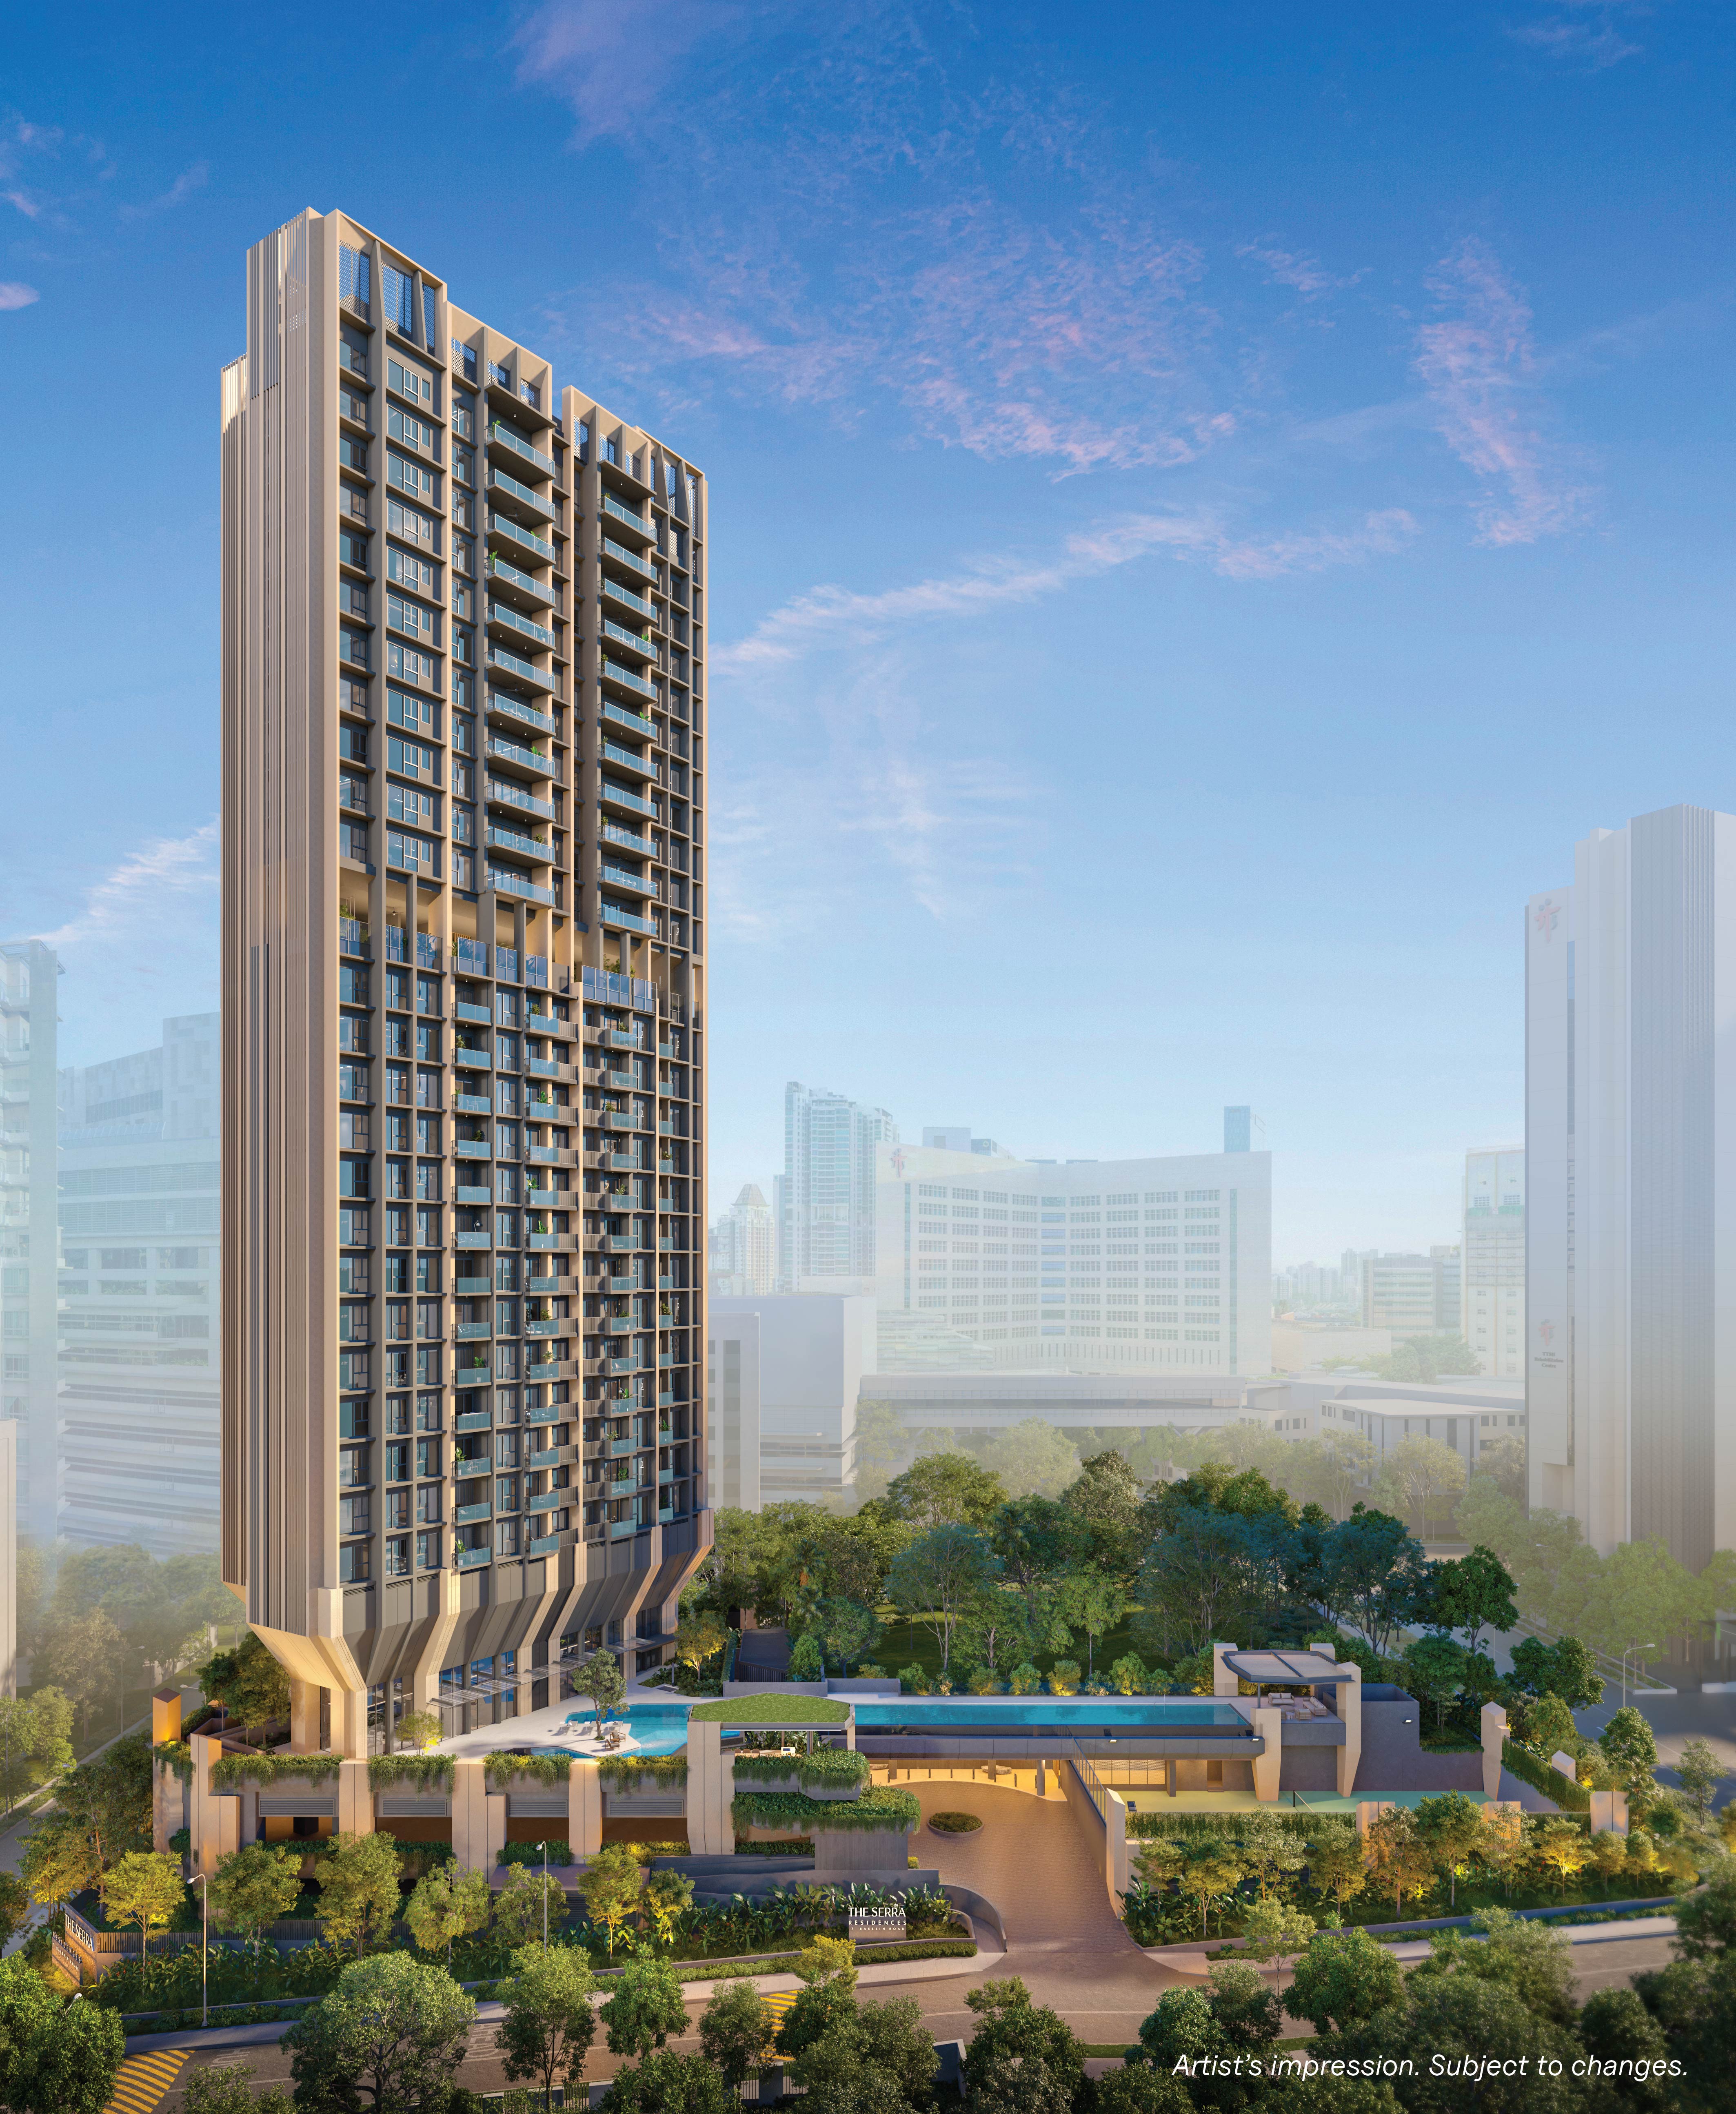
The Serra Residences
第11区|Newton / Novena
联系开发商指定销售团队获取最新价格