新闻快递
融资成本上升,新加坡房地产投资进入“精挑细选”阶段
今年冲纪录,明年更谨慎:新加坡房地产投资风向正在变化
经历活跃的2026年后,新加坡房地产大宗投资市场,可能在2027年放慢脚步。
根据房地产咨询机构的判断,随着融资成本上升,买家正重新评估收购价格与投资回报。一些大型交易的谈判时间拉长,也有资产面对出价偏低,甚至无人出价的情况。
不过,交易节奏放缓,并不代表投资者全面撤离。市场正在变得更有选择性:买入价格是否合理、租金收入是否稳定,以及资产未来能否提高收入,正成为更重要的考量。
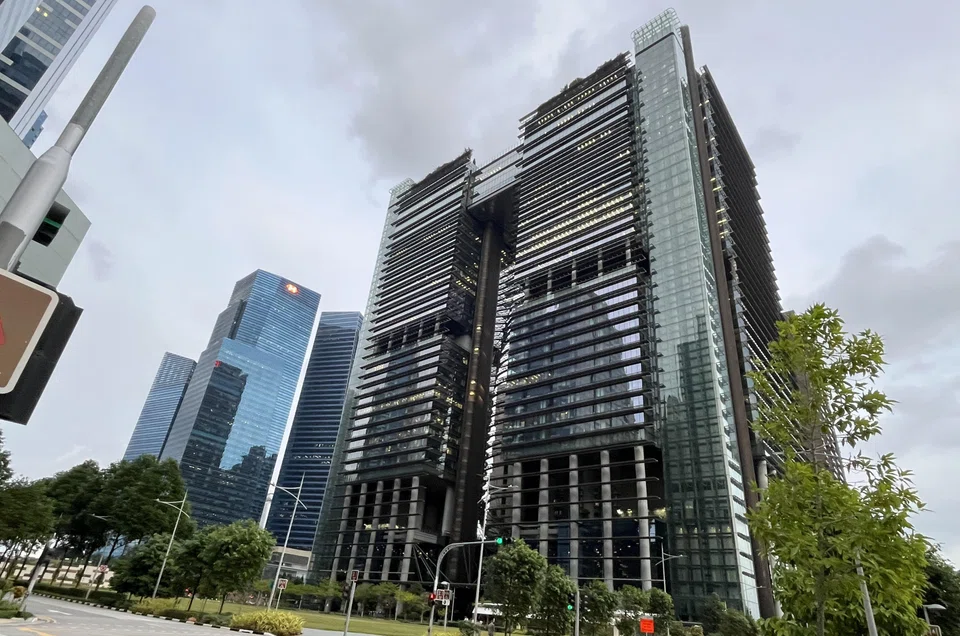
Marina One大型交易传出变数
Marina One商业部分的潜在出售,是近期备受关注的交易之一。
这项交易此前传出的价格约为57亿新元,若完成,将成为新加坡规模最大的单一资产房地产交易。市场原本预期,置地公司旗下的新私人基金可能接手,并于今年8月完成交易。
但到了10月初,市场开始传出交易可能告吹的消息。
目前,交易受阻的具体原因并未明确。庞大的收购金额、交易条款,以及筹资安排,都可能影响进展,不能单纯归因于利率。
但这宗交易的变化,确实发生在投资者更审慎、融资成本前景更不确定的背景下。
借钱成本提高,买家重新算账
对于需要贷款收购房地产的投资者来说,利息支出增加,会直接影响投资是否划算。
简单来说,租金收入没有同步增加,但贷款成本上升,投资者实际能留下的收益就可能减少。
这也是部分买家重新评估报价的原因,尤其是租金回报空间原本就较窄的办公楼资产。
目前市场上受到关注的办公楼资产,还包括Lazada One、30 Raffles Place、Bugis Junction Towers、Paya Lebar Green及One Raffles Place等。
除了融资,投资者也在考虑国际局势、经济前景,以及人工智能对企业用人和办公需求可能带来的变化。
2026年仍有望创纪录,2027年预计回落
虽然第三季度交易放缓,新加坡全年房地产投资成交额仍有望创下新高。
第一太平戴维斯预计,2026年总投资成交额约为550亿新元;2027年则可能回落至350亿至450亿新元。
这一统计涵盖商业房地产、住宅投资交易及政府售地,并非单指新公寓销售,也不是房价预测。
今年已完成的大型交易,包括:
| 交易 | 金额 |
|---|---|
| 凯德综合商业信托收购Paragon | 约39亿新元 |
| 置地公司收购Wheelock Place | 约11亿新元 |
这些大额交易推高了全年表现,也意味着明年的市场将面对较高的比较基数。
即使2027年成交额回落,仍可能接近2022年至2024年间较高的年度水平,部分今年开始谈判的项目,也可能延至明年完成。
第三季度降温,不等于市场突然转弱
根据不同咨询机构的估算,扣除政府售地后,2026年前九个月的房地产投资成交额约为288亿至340亿新元。
第三季度则约为38亿至69亿新元。不同机构的统计口径有所差异,因此数字并不完全一致。
市场分析认为,第三季度放缓,一方面与融资成本有关,另一方面也因为上半年成交基数较高。
对于收入较稳定、长期发展前景清晰的资产,投资者仍在积极评估。变化主要在于:买家愿意花更多时间比较,也更重视买入价格。
买卖双方,对价格的期待出现距离
当前交易的一项难点,是买卖双方对价格的理解不同。
卖家可能仍参考2026年活跃市场中的成交水平;买家则会把未来融资支出、经营风险及预期收益计入报价。
如果双方无法达成共识,交易便可能延后。
因此,影响成交的不只是利率升降,还包括卖方是否愿意调整预期,以及买方认为资产能否在合理价格下带来足够收入。
与此同时,报道指出,新加坡的融资成本相较部分其他市场仍具竞争力,不能把“未来可能上升”理解为“目前所有投资都已缺乏吸引力”。
办公楼更敏感,零售与工业地产仍受关注
不同房地产类别,对融资成本的承受能力也有所不同。
核心商务区甲级办公楼的收益率一般约为3%至4%。如果贷款成本明显上升,投资回报空间可能更容易受到挤压。不过,有限的新供应及企业租赁需求,仍可为部分优质办公楼提供支持。
相比之下,报道引用的市场参考显示:
- 99年地契零售资产的净收益率通常约为4%至5%;
- 剩余地契约20至25年的工业资产,收益率可达约6%至6.5%。
这些数字涉及不同资产和计算条件,不能只凭收益率高低判断哪一类更值得买。尤其是工业地产,还需考虑剩余地契、租约、维修及使用限制等因素。
酒店、服务式住宅、共居项目及物流设施,也继续受到部分投资者关注。
2027年仍有大型交易可期
市场预计,若Marina One、One Raffles Place及Frasers Tower等大型办公楼交易能够落实,可能带动2027年上半年的投资活动。
此外,一些大型工业地产交易仍在筹备中。发展商为补充土地储备,参与政府售地的需求也预计继续存在。
部分已进入深入谈判或尽职调查阶段的交易,仍有机会在近期完成。但大型房地产收购需要审查租约、建筑状况、财务及法律文件,投资者通常不会只为节省短期利息而仓促签约。
下一阶段,更看重资产能否持续赚钱
市场对2027年的判断,是投资重点可能从追求成交规模,转向更仔细地选择资产。
投资者将更关注:
- 租户是否稳定,空置空间能否减少;
- 租金是否有合理增长空间;
- 维修和运营开支能否控制;
- 买入价格是否为未来风险留下余地。
对普通购房者而言,也应留意这篇报道讨论的是大宗房地产投资市场。大型办公楼收购放缓,并不能直接推导为住宅价格必然下跌。
无论是机构收购整栋物业,还是个人购买住宅,合理的入手价格、可承担的融资支出,以及适合自身需要的持有安排,仍是判断一项购买是否合适的重要基础。