新闻快递
私宅转售市场展望:涨幅放缓但需求依旧稳健
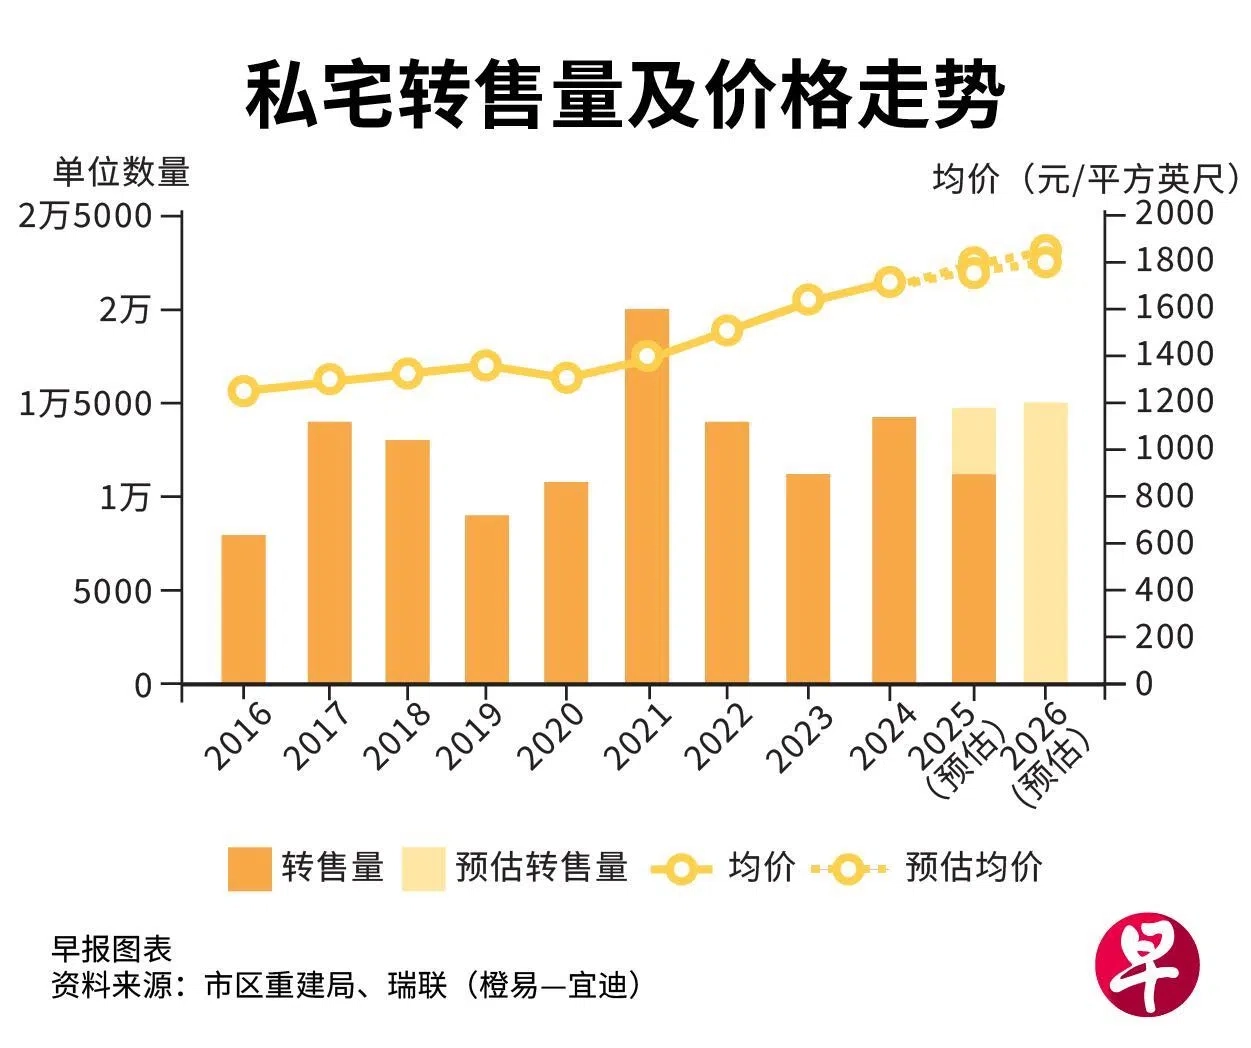
今年新加坡私宅转售市场涨幅虽然连续第四年放缓,但全年仍预计取得 4% 至 5% 的增幅,与新私宅市场表现相近。根据过去十年的走势,转售私宅年均涨幅约为 4.3%,低于新私宅 8.0% 的年均涨幅,显示新项目在价格上涨方面仍更具动力。

市场分析师指出,在更多项目竣工以及利率持续回落的带动下,转售需求在 2025 年料将保持韧性。数据显示,今年转售私宅平均成交单价预计略低于 1800 元。过去三年,转售价分别上涨 8.7%、7.5% 与 5.1%,涨幅逐年趋缓,但整体价格水平仍稳步上行。
值得注意的是,尽管新盘销售在 2024 年表现火热,全年销量预计从 2023 年的 6469 个单位跳升至约 1.1 万个单位,但转售市场并未受到挤压,转售成交量仍超过 1.4 万宗,与去年相当。这显示新盘与转售市场的需求基础有所不同,两个板块可以并行发展。
支撑市场的重要因素之一是利率环境持续改善。
2025 年三个月复合新元隔夜利率(SORA)预计将下降约 1.8 个百分点,有助购房者大幅减少房贷支出,提高市场承接能力。不过,第四季度推出的一些新项目定价具吸引力,使部分买家从转售转向新盘。新旧盘价差从 2023 年的 39.9% 收窄至 2025 年约 26.5%,缩小的差距让更多买家愿意选择新私宅。
然而,从单位面积角度来看,新项目面积普遍更小,使得以尺价计算的新私宅依然明显高于转售市场。瑞联数据显示,2025 年新私宅平均成交尺价预计达到 2560 元以上,比转售市场高出逾四成。
展望 2026 年,分析师普遍认为转售私宅市场将继续维持稳健表现。随着更多住宅取得临时入伙证(TOP),转售供应自然增加,其中其他中央区(RCR)预计有 3977 个单位竣工,可抵消该区域新盘供应减少的影响,有助支撑房价。相较之下,中央区以外(OCR)的竣工单位相对较少,有助平衡供应过剩带来的价格压力。瑞联预测,2026 年转售交易量将保持在 1.4 万至 1.5 万宗之间,价格预计小幅上涨 2% 至 4%。
2025 年转售成交量可能介于 1 万至 1.2 万宗,略低于今年。他指出,地缘政治不确定性、关税政策变化、经济增长放缓及招聘市场谨慎等因素,可能抑制部分买家的购房信心。虽然越来越多组屋将满最低居住年限,带来升级族需求,但 2025 年新增私宅供应约 9729 个单位,其中 85% 位于 RCR 与 OCR,也可能分流部分本应进入转售市场的买家。
在稳固的基本需求和大量竣工项目的推动下,转售市场将在 2026 年维持健康交易水平。预计明年约有 7006 个单位竣工,同比增加 33.5%,有助推动转售市场活跃度。利率回落亦将改善市场情绪。
然而,转售市场不太可能出现成交量激增的情况。近期 GLS 招标地价偏高,将提高未来新盘定价,同时 ABSD、TDSR、SSD 等政策也继续抑制短期投机行为,使市场保持长期稳定结构。莫汉预计,2025 年转售成交量将在 1.45 万至 1.5 万宗之间。
整体来看,新加坡私宅转售市场虽面临新盘供应充足与部分经济不确定因素,但凭借稳定的需求基础、利率改善和大量项目竣工支撑,预计将在未来两年维持温和增长局面。