新闻快递
没有新盘,就没有成交?6月新加坡私宅市场数据解析
近20年来首次!6月零新盘开售,新加坡私宅销量环比暴跌65%,下半年有望迎来反弹?
新加坡私宅市场在今年6月迎来一个极为罕见的现象。
由于正值学校假期,加上开发商集体避开淡季推盘,6月份成为自2007年市区重建局(URA)开始公布相关数据以来,首次出现"零新盘开售"的月份。
在缺乏新项目带动下,新私宅销量也明显回落。
根据URA于7月15日公布的初步数据显示,2026年6月(不包括EC)共售出156套新私宅,较5月份的447套大跌65.1%,也是自2024年2月以来的最低单月成交量。
与去年同期相比,销量也减少了42.6%。
不过,多位市场分析师认为,这只是季节性因素造成的短暂回调,并不代表市场需求出现明显转弱。
没有新盘,自然成交减少
事实上,6月向来属于新加坡房地产市场的传统淡季。由于碰上学校假期,不少开发商都会选择延后推盘,以等待更理想的销售时机。
今年6月更创下历史纪录:没有任何一个新项目推出市场。
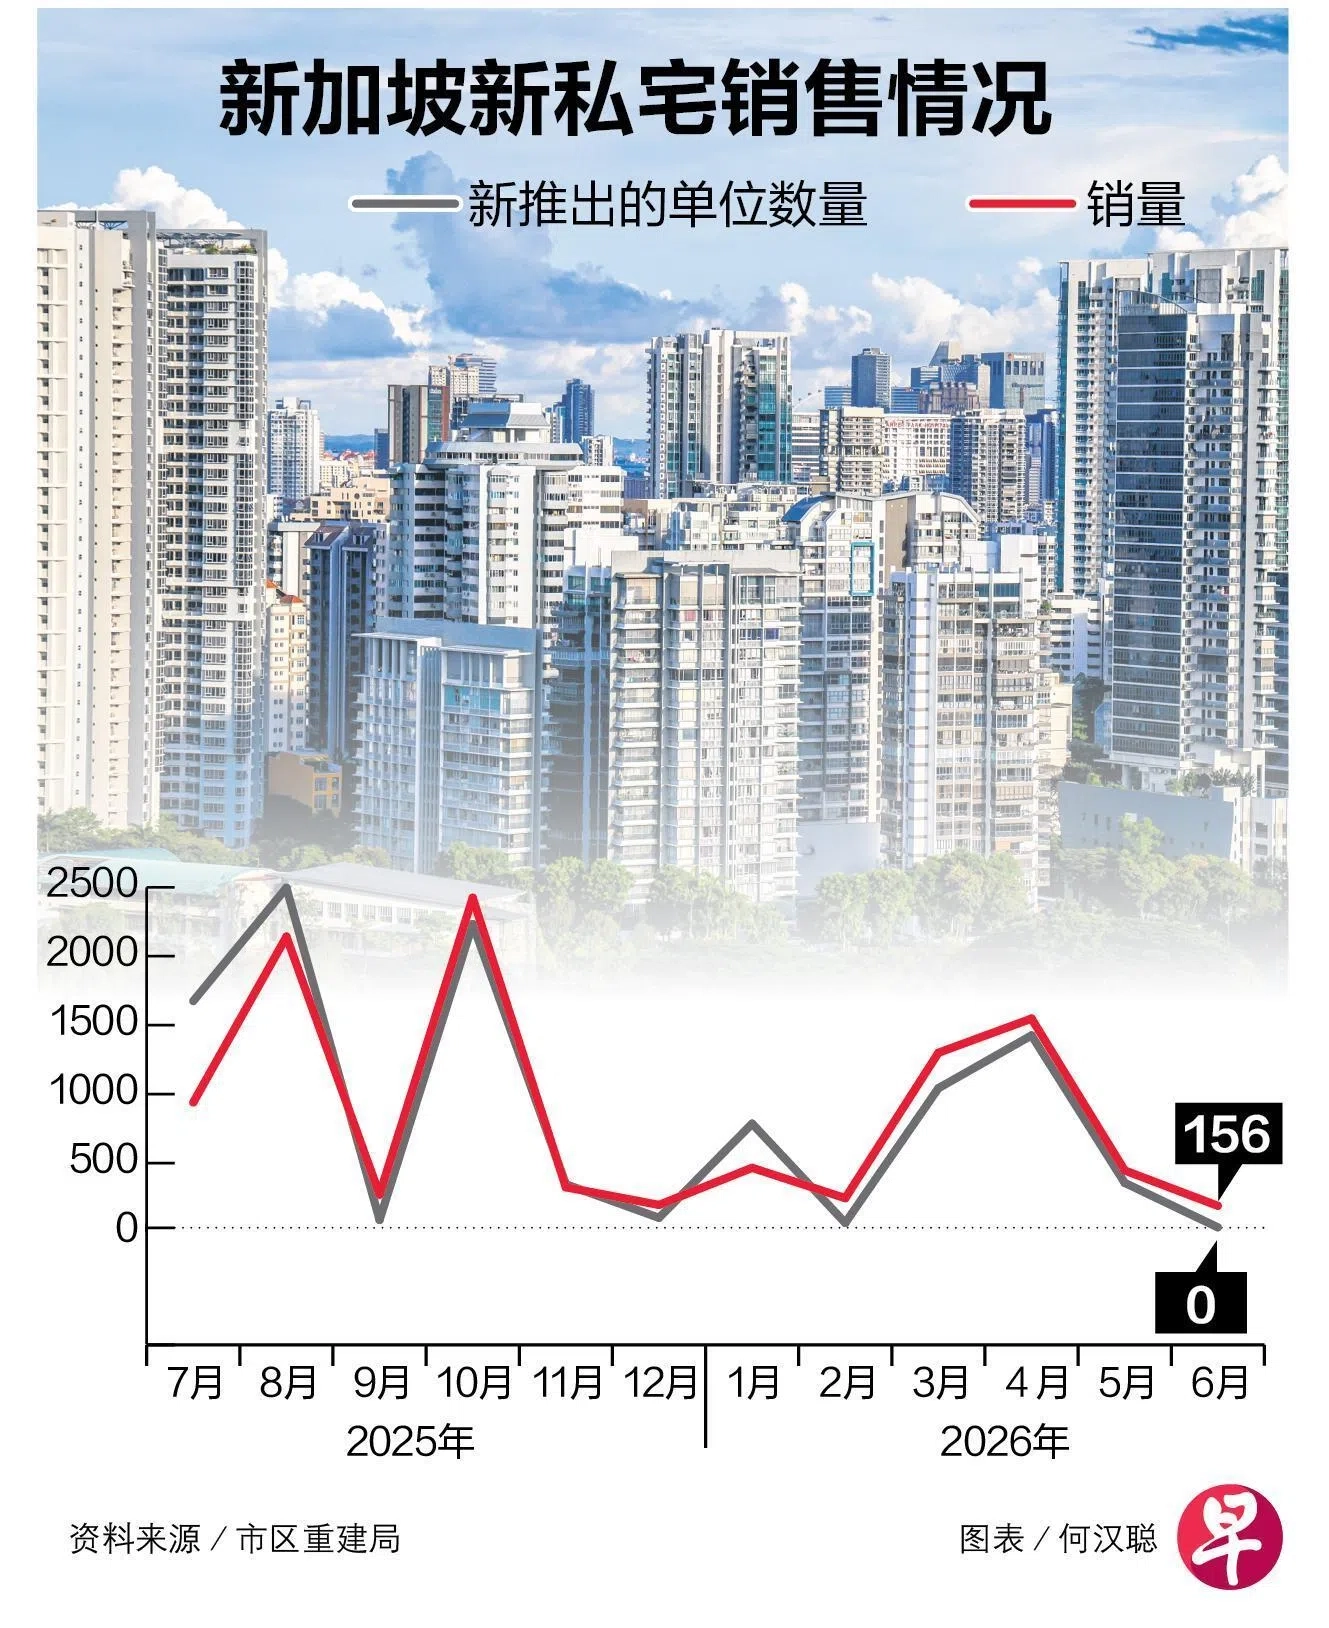
相比之下,5月份仍有357套新单位正式开盘。
由于新加坡新房市场主要依靠新盘首发带动成交,因此当市场缺乏新盘供应时,成交量自然同步回落。
三大区域销量全面下降
从不同区域来看,6月份三大市场均录得明显下跌。
其中,代表中档住宅市场的其他中央区(RCR)仍然是成交最多的区域,共售出84套,但环比仍大跌74.9%。
中央区以外(OCR)共成交57套,较5月份减少37.4%。
至于核心中央区(CCR),则成交15套,环比下降31.8%。
执行共管公寓(EC)方面,当月共售出28套单位。
上半年整体表现依然稳健
虽然6月份成交明显放缓,但若把时间拉长来看,今年整体市场表现仍然相对健康。
截至2026年上半年,发展商累计售出4,164套新私宅,同比仅下跌9.2%。
尽管2月份中东局势一度加剧,为全球经济带来不确定性,但3月至4月在多个大型新盘带动下,新私宅销售仍取得亮眼成绩,反映市场需求依然具有韧性。
豪宅市场强势回归
除了大众住宅市场保持稳定,高端住宅市场今年也迎来明显复苏。
数据显示,今年上半年成交价介于500万至1000万新元的新豪宅共录得60宗成交,较去年同期大幅增长185.7%。
在全球经济及地缘政治仍存在不确定性的情况下,越来越多高净值人士选择把资金配置到政治稳定、经济稳健的新加坡房地产市场。
6月哪些项目卖得最好?
尽管整体成交减少,部分热门项目依然保持稳定去化。
销量冠军为:
Hudson Place Residences
成交12套
成交尺价中位数:2,577新元/平方英尺
紧随其后的包括:
Chuan Park(鑫丰瑞府)
成交11套
中位尺价:2,631新元
The Continuum(双悦园)
成交11套
中位尺价:2,789新元
Union Square Residences(誉岭峰)
成交11套
中位尺价:2,762新元
为什么分析师普遍看好7月?
市场普遍认为,6月份的低成交只是短暂现象。
由于开发商希望避开今年农历七月(2026年8月13日至9月11日),不少新项目预计会选择在7月抢先推出,因此市场成交有望明显回升。
其中,两大备受关注的新盘包括:
Lentor Gardens Residences
Dunearn House
随着这些大型项目正式开售,预计将重新带动市场成交。
全年销量预测维持乐观
对于2026年整体市场走势,多家研究机构仍维持积极看法。
主要原因包括:
多个优质新盘陆续推出;
买家就业及财务状况保持稳定;
房贷利率维持相对低位。
总结:6月只是短暂降温,下半年供应将重新带动市场
虽然6月份创下近20年来首次"零新盘开售"的纪录,新私宅销量也因此大跌65%,但从整体市场来看,这更像是开发商主动调整推盘节奏所造成的短暂空窗期,而非需求明显转弱。
随着Lentor Gardens Residences、Dunearn House等重点项目陆续登场,加上开发商积极抢在农历七月前推盘,市场预计将在7月份迎来明显回暖。
对于准备置业或投资的买家而言,下半年不仅供应选择更多,也将迎来观察市场走势的重要窗口期。