新闻快递
新盘销售回暖:9月销量接近翻倍,买家更关注哪些项目?
9月新私宅销量环比增93.5%,高总价住宅交易占主导
随着农历七月于9月10日结束,新加坡新私宅市场的销售活动逐步恢复。
市区重建局(URA)10月15日公布的数据显示,开发商在2026年9月共售出296套新私宅,不包括执行共管公寓(EC),较8月增长93.5%,同比增加16.1%。
本月另一个值得关注的变化,是高总价住宅交易占比较高。根据合登集团的数据,约65%的成交总价介于250万新元至1,000万新元以下,大户型及有地住宅成为推动销售的重要力量。
城市边缘与郊区贡献逾八成销量
按地区划分,9月新私宅销售主要集中在其他中央区(RCR)及中央区以外(OCR)。两者合计售出256套,占整体销量的 86.5%。
| 地区 | 售出单位 | 占整体销量 |
| 其他中央区(RCR,城市边缘) | 131套 | 44.3% |
| 中央区以外(OCR,郊区) | 125套 | 42.2% |
| 核心中央区(CCR) | 40套 | 13.5% |
| 合计 | 296套 | 100% |
这显示,城市边缘及郊区项目仍是当月新房交易的主要来源。
新推出单位增加,Amberwood为当月唯一新公寓项目
9月开发商共推出 158套新私宅,较8月的116套增加36.2%,也是去年同期20套的约7.9倍。
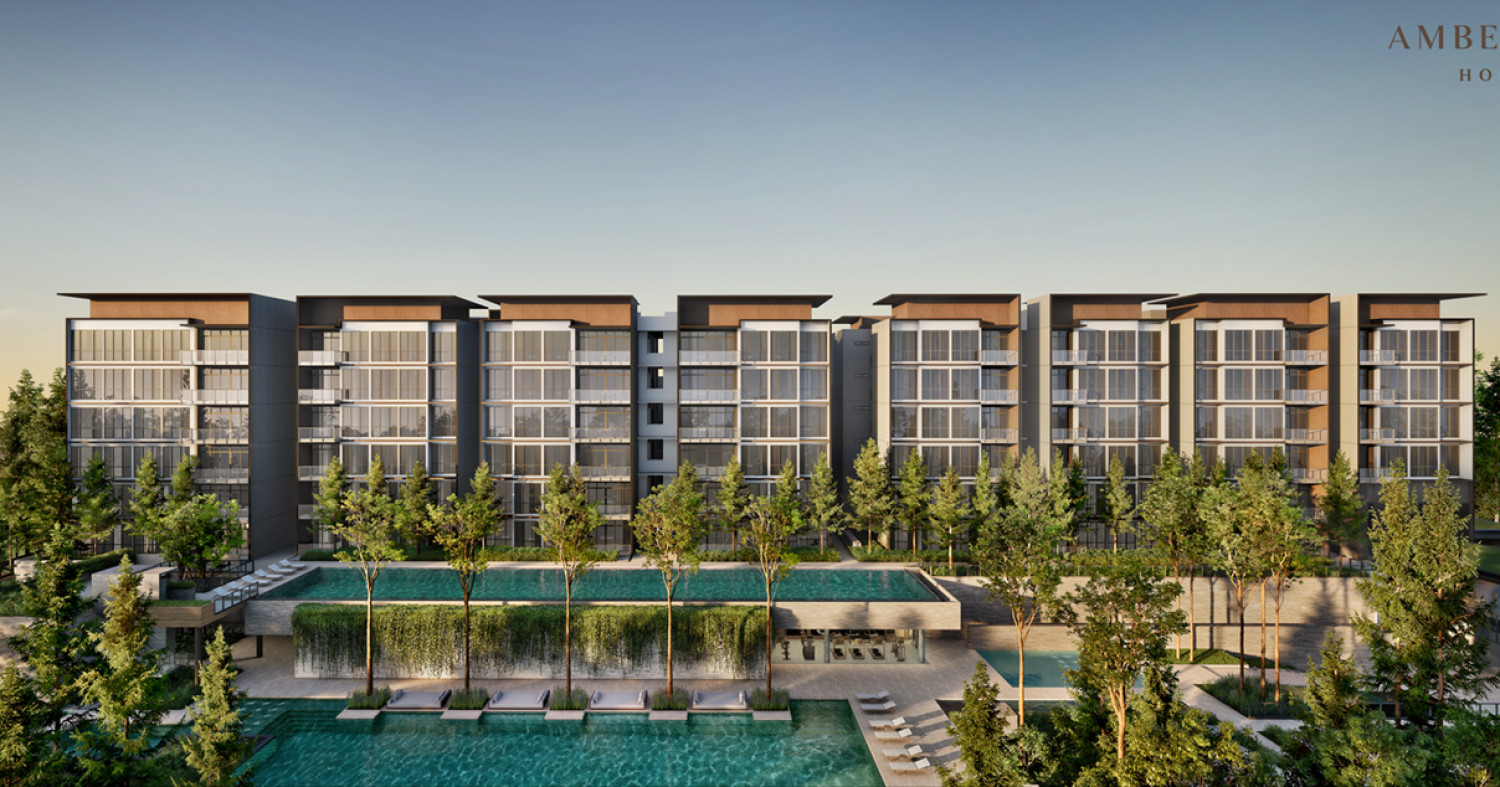
Amberwood at Holland是当月唯一推出的新公寓项目,9月共售出24套单位。
项目于9月25日登场,开盘周末售出约占总单位数11%的住宅,平均成交尺价约为3,019新元。若以首阶段推出的70套单位计算,开盘去化率约为33%。
从9月成交结构来看,超过六成为四房及五房单位,约三分之二的成交总价超过300万新元。
市场分析认为,宽敞户型及低密度居住概念吸引了自住家庭,但较高的总价也使潜在买家群体相对有限。
Terra Hill领跑,价格成为买家考虑重点
按成交套数计算,Terra Hill是9月最畅销的新私宅项目,售出32套,成交尺价中位数为2,209新元。
其次是The Sen,售出25套,尺价中位数为2,386新元。Amberwood at Holland则以24套位列第三。
| 项目 | 9月销量 | 成交尺价中位数 |
| Terra Hill | 32套 | 2,209新元 |
| The Sen | 25套 | 2,386新元 |
| Amberwood at Holland | 24套 | 未列明 |
Terra Hill与The Sen的成交尺价中位数,均低于9月RCR非有地新私宅整体的 2,522新元,较具吸引力的价格可能是带动成交回升的因素之一。
此外,Lentor Gardens Residences和Dunearn House也跻身畅销项目之列。这些项目在7月推出后仍持续录得成交,反映买家需求延续至首轮开盘之后。
有地住宅成交活跃,推高郊区成交总价
9月售出的296套新私宅中,有 19套属于有地住宅,创下自2018年4月以来的单月最高水平。
多年来的财富积累,让更多新加坡买家有能力购买全新有地住宅,其中不少买家原本已居住在私人住宅。
与此同时,全新排屋相对转售排屋的价格溢价,由第二季度的27.7%收窄至第三季度的 20.8%,也促使部分买家考虑购买新房。
项目方面,Luxus Hills在9月售出18套排屋,Belgravia Ace则售出9套分层地契半独立式住宅。需要区分的是,分层有地住宅与上述有地住宅统计的分类不同,两组数字不宜直接相加比较。
这些较高总价的交易,将OCR当月成交单位的总价中位数推高至约320万新元。
近65%成交介于250万至1,000万新元以下
9月成交偏向较高总价,除了受到Amberwood at Holland、Belgravia Ace及Luxus Hills带动,也与现有项目的大户型销售有关。
例如,Lentor Mansion与Terra Hill的三房及四房成交,为 50万至300万新元价格区间贡献了不少交易。
当月最高总价交易来自Skywaters Residences:一套面积2,088平方英尺的单位,由新加坡买家以1,148万新元购入。这也是9月唯一成交总价达到1,000万新元的超豪华公寓单位,8月则没有同类成交。
其他较高总价交易包括:
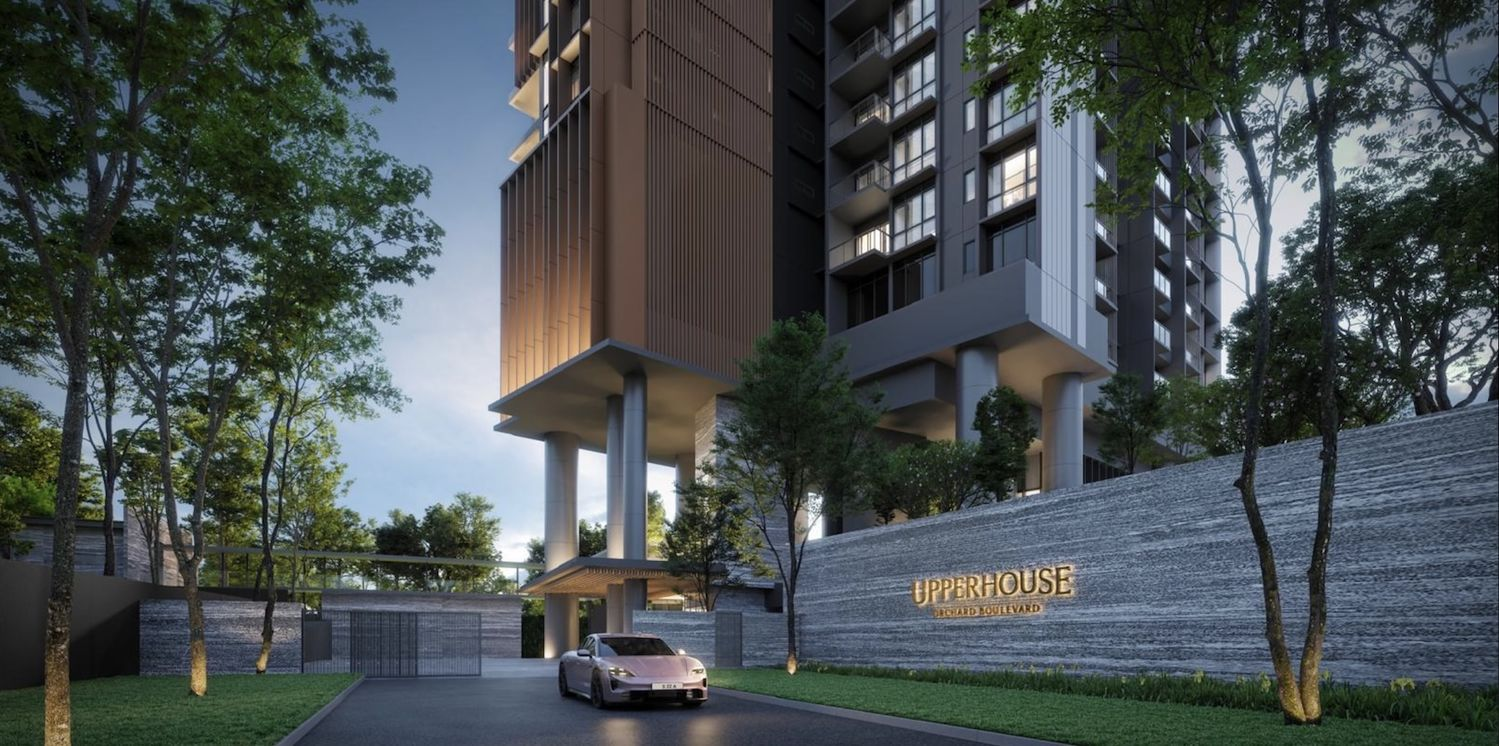
Upper Neram Road 一套半独立式住宅,成交价890万新元;Aida Street 一套半独立式住宅,成交价860万新元;UpperHouse at Orchard Boulevard 两套面积均为2,056平方英尺的单位,分别以780万及730万新元成交。
其中,UpperHouse的两笔交易,构成9月CCR非有地新私宅中总价介于500万至1,000万新元以下的成交,较8月的一笔有所增加。
首九个月销量仍低于去年,供应减少是重要背景
尽管9月销量明显回升,今年首九个月的整体销售仍低于去年同期。
| 指标 | 2026年首九个月 | 同比变化 |
| 开发商推出单位 | 约4,790套 | 下跌41.9% |
| 新私宅销量 | 约5,334套 | 下跌30.4% |
评估成交量下降时,也应考虑今年新盘供应相对有限的情况。部分较早前通过政府售地计划(GLS)批出的地段,预计要到 2027年才会推出市场。
因此,成交量的变化需要结合推盘数量与时间一起观察。
EC销量小幅回升,可售库存有限
执行共管公寓方面,开发商9月售出23套新EC,较8月的18套增加 27.8%,但整体成交量仍处于较低水平。
Coastal Cabana连续第四个月领跑新EC销售,9月售出19套,成交尺价中位数为1,811新元。
其余成交分别来自:
Rivelle Tampines:2套
Altura:1套
Otto Place:1套
自Rivelle Tampines于3月推出后,市场未有新EC项目登场。根据URA数据,截至9月底,已推出的EC项目中仅剩 145套未售单位,供应有限也制约了成交量。
第四季度新盘接力,能否延续销售势头?
随着第四季度推盘活动增加,新房销售有望获得更多供应支持。
位于裕廊湖畔的Lucerne Grand已为第四季度带来较积极的开局,在10月3日至4日的开盘周末售出超过61%的单位。
其他受到关注的项目包括:
The Serra Residences
位于第11邮区Bassein Road,于10月16日开放认购,是今年CCR主要永久地契新盘之一。由于永久地契项目依赖开发商重建现有土地储备,或通过集体出售取得地块,供应相对有限。
Thomson Reserve
共有1,268套单位,计划于10月31日开售,将成为今年新加坡推出的最大规模私宅项目。两房起价约154.4万新元,起始尺价为2,608新元。
The Park Residence
位于Stevens Road,属于永久地契超豪华住宅项目,共43套单位,每套面积超过4,000平方英尺。
随着更多不同定位的项目登场,买家的选择也将增加。
预计,买家仍会保持选择性,更倾向于地段、户型与价格符合自身需求的项目。