新闻快递
从BTO到Condo:新加坡传统“资产升级路线”正在改变?
HDB与私宅正在“脱钩”?新加坡买房升级越来越难了吗?
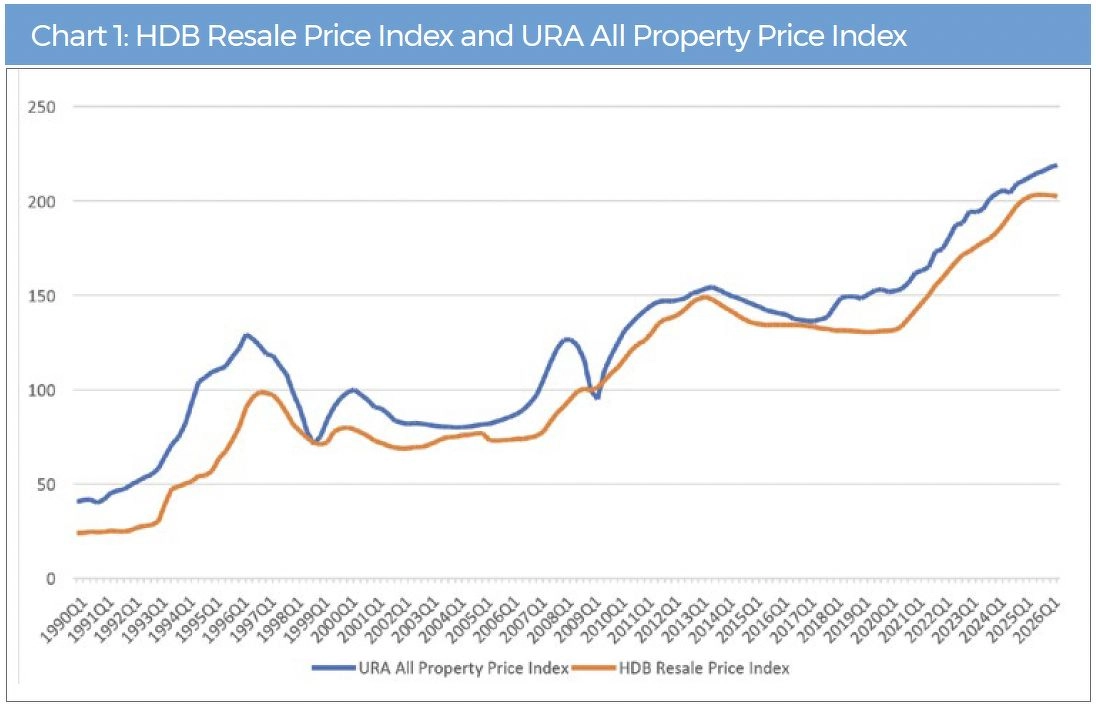
2026年第二季度,新加坡住宅市场出现了一个值得关注的现象:私人住宅价格继续上涨,但HDB转售价格却连续三个季度走软。
截至2026年第二季度,HDB转售价格指数已经较2025年第三季度的高点低了0.4%。
但在同一时期,私人住宅价格却上涨了:2.0%
这也引出了一个重要问题:HDB和私人住宅市场,是否正在逐渐“脱钩”?
如果两者之间的价格差距继续扩大,对于希望从HDB升级到私人公寓的家庭来说,未来需要跨越的门槛可能会越来越高。
为什么HDB和私宅价格差距这么重要?
HDB与私人住宅市场其实一直存在紧密联系。
很多新加坡家庭的传统住房升级路线都是:BTO → HDB转售 → EC / 私人公寓
屋主出售HDB后,将卖房所得以及累积的房屋净值作为下一套私人住宅的资金来源。因此,HDB价格表现越好,理论上屋主累积的房屋净值越高,升级私人住宅时也会更有底气。
反过来说,如果HDB价格增长放缓,而私人住宅继续上涨,两者之间的价格差距越来越大,HDB屋主升级时需要补上的资金自然也会越来越多。
而HDB屋主本身又是私人住宅市场一个非常重要的潜在买家群体。
2025年,新加坡有77.2%的居民家庭居住在HDB,其中更有92.3%属于自有住房家庭。因此,如果HDB屋主的升级能力受到影响,也可能进一步影响私人住宅市场的需求结构。
类似情况其实曾经发生过
不过,HDB与私人住宅走势出现分化,并不是第一次发生。上一轮房地产周期中,私人住宅价格在2017年第二季度触底后开始回升,但HDB转售价格却一直到2019年第二季度才结束下跌。
换句话说,当时两个市场也曾经出现接近两年的不同步走势。
而在2017年至2019年期间,拥有HDB地址的私人住宅买家数量,从11,798人下降至7,997人。
乍看之下,这似乎说明HDB与私人住宅价格差距扩大后,HDB屋主更难升级。但如果进一步分析数据,情况并没有这么简单。
当年HDB Upgrader比例其实相当稳定
2018年7月,新加坡政府提高了新加坡公民购买第二套及之后住宅所需要支付的额外买方印花税(ABSD)。
这项降温措施针对的是买家持有的住宅数量,而不是他们究竟住在HDB还是私人住宅。
因此,2018年及2019年整个私人住宅市场,包括EC在内的成交量都出现下降。
但值得注意的是:2017年至2019年,HDB Upgrader占私人住宅买家的比例一直维持在约40%。
如果进一步区分新盘与二手市场,情况同样相当稳定。
同期,新私人住宅市场中约46%的买家来自HDB;而在私人住宅转售及转售前交易市场中,这一比例约为35%。
因此,上一次HDB与私人住宅价格出现分化时,并没有明显改变整体买家结构。
EC反而成为HDB Upgrader的重要选择
其中最明显的例子,就是Executive Condominium(EC)。
2017年,EC买家中来自HDB的比例约为:61.9%
到了2019年,这一比例反而提高至:72.1%
如果只看全新EC,变化更加明显。
2018年,新EC买家中HDB Upgrader占:66.4%
到了2019年,这个比例已经接近:85%
其中一个重要背景,是政府在2019年提高了新EC买家的家庭月收入上限至16,000新元,让更多家庭获得购买资格。
相比之下,二手EC买家中来自HDB的比例则相对稳定在约60%。
这说明当私人住宅升级门槛发生变化时,EC可能承担一个非常重要的“中间阶梯”角色。
Landed则一直是最难跨越的一步
如果把市场进一步拆分,HDB屋主升级不同类型私人住宅的难度差异非常明显。
2017年至2019年期间,有地住宅买家中来自HDB的比例一直只有约:20%
原因并不难理解:价格。
相比普通私人公寓和EC,有地住宅的总价本来就高得多,因此一直不是大部分HDB Upgrader容易进入的市场。
而到了2026年,这个差距已经变得更加明显。

2026年的情况,可能与上一轮不完全一样
虽然过去也曾出现HDB与私人住宅价格走势分化,但今天的市场环境已经发生不少变化。其中最值得关注的是过去10年的价格涨幅。
从2016年初至2026年上半年:私人住宅价格累计上涨59.9%,同期HDB转售价格上涨50.7%。两者都上涨不少,但私人住宅涨得更快。
长期累积下来,这意味着HDB屋主出售现有住房后,希望升级私人住宅时,需要填补的价格差距正在扩大。
HDB升级Landed越来越困难
这种变化在有地住宅市场表现得最明显。
2026年上半年,新有地住宅买家中,HDB Upgrader只占:3.1%
这是有记录以来的最低水平。
如今,一套新的99年地契排屋,价格轻易就可能超过四百万新币。
即使屋主出售的是一套价值超过100万新元的HDB,要直接跨越到400万新元以上的有地住宅,资金差距依然非常明显。
除非能够与其他家庭成员整合资金,否则对大多数HDB屋主而言,这条升级路线已经越来越难。
想住CCR?部分买家选择“用面积换地段”
相比有地住宅,组屋升级者进入CCR私人公寓市场的比例虽然也有所下降,但没有那么明显。
不过,数据透露出另一个有趣的趋势:部分买家正在牺牲面积,换取更核心的地段。
2016年,HDB Upgrader购买的CCR全新非有地私人住宅,平均面积约为:79.8平方米,也就是859平方英尺;到了2026年上半年,平均面积已经缩小至:68.1平方米,也就是733平方英尺。10年间平均减少约126平方英尺。
这意味着对于部分希望升级到核心中央区的家庭来说,升级并不一定意味着“房子越来越大”。有时候反而是从更大的HDB,换到面积较小、但地段更核心的私人公寓。
RCR和OCR的HDB Upgrader明显减少
更加值得注意的变化,其实发生在过去传统HDB Upgrader最容易进入的RCR和OCR市场。
2016年,购买RCR及OCR全新私人住宅的买家中,大约有50%来自HDB;到了2026年上半年,这一比例已经下降至大约20%。背后最大的原因之一,很可能还是负担能力。
自2016年以来,RCR和OCR全新非有地私人住宅价格已经至少翻倍。
但同期四房及以上HDB转售单位的价格,只上涨了略高于50%。也就是说,虽然HDB本身也升值了,但目标私人住宅的价格上涨得更快。
对于想升级的家庭而言,中间需要填补的资金缺口自然越来越大。
20% ABSD也增加了升级成本
除了房价之外,ABSD也是影响升级决定的重要因素。目前,新加坡公民购买第二套住宅需要支付20%的ABSD。
因此,如果HDB屋主希望先购买私人住宅,再出售现有HDB,前期资金压力会明显增加。
对于总价越来越高的私人住宅来说,这笔额外现金流需求也会影响部分家庭的升级计划。
为什么2026年HDB价格开始走软?
另一个值得关注的问题是:为什么HDB转售价格开始放缓?
从2021年开始,新加坡持续增加BTO供应。随着越来越多新组屋进入市场,过去几年因为供应不足而集中在转售市场的需求,可能逐渐得到缓解。
这可能是近期HDB转售价格压力减弱的原因之一。
不过,最新政策变化也可能重新为转售市场提供一些支撑。政府已经取消私人住宅业主购买非津贴HDB转售组屋时的15个月等候期。这意味着符合条件的私人住宅业主可以更快进入HDB转售市场, potentially为转售需求带来新的支撑。
因此,目前还不能简单判断HDB价格将持续下跌。
“住房升级”还能不能持续
相比短期价格涨跌,更值得关注的其实是新加坡家庭的住房向上流动(Upward Housing Mobility)。
数据显示,自2016年以来,HDB Upgrader在私人住宅买家中的比例整体呈下降趋势。
但这也与新加坡家庭的住房结构发生变化有关。
1995年,新加坡居民家庭中95.4%居住在HDB,只有4.6%居住在私人住宅。
如今情况已经明显不同。随着家庭财富增加,目前居住在私人住宅的居民家庭比例已经上升至17.9%。

也就是说,本身已经住在私人住宅的家庭越来越多。
因此,HDB Upgrader占整体私人住宅买家的比例下降,并不能全部归因于“升级越来越难”,部分原因也来自整个住房结构本身的变化。
EC可能再次成为关键“升级跳板”
如果HDB与私人公寓之间的价格差距继续扩大,那么EC未来的重要性可能进一步提高。因为EC本身就是连接公共住宅与私人住宅的重要中间市场,而最新政策调整进一步强化了这一点。
新EC项目中分配给符合资格首次购房家庭的单位比例,已经从70%提高至90%。与此同时,购买新EC的家庭月收入上限也从16,000新元提高至18,000新元。
这意味着更多收入较高、但购买私人公寓仍存在一定负担压力的家庭,可以进入EC市场。在私人公寓越来越贵的情况下,EC很可能成为更多HDB家庭实现资产升级的重要选择。
Plus、Prime还是Standard BTO?选择可能影响未来升级
对于刚准备购买第一套住房的年轻家庭而言,现在需要考虑的可能也不只是“哪一套BTO最好”。
不同类型BTO对于未来资产升级路线的影响可能越来越明显。Plus及Prime BTO拥有更长的最低居住年限(MOP),意味着屋主需要更长时间才能出售房屋并进行下一步升级。
同时,未来购买二手Plus及Prime组屋的买家,还必须符合当时适用的家庭月收入上限,目前为S$16,000,这可能缩小未来潜在买家群体。
相比之下,如果买家的长期目标本来就是完成MOP后进一步进行资产升级,Standard BTO可能提供更大的灵活性。
总结:HDB和私宅未必真正“脱钩”,但升级门槛确实在改变
2026年的数据确实出现了一个值得关注的现象:HDB转售价格连续三个季度走软,而私人住宅价格继续上涨。
但从过去经验来看,这并不足以证明两个市场已经真正“脱钩”。
2017年至2019年也曾出现类似情况,而当时HDB Upgrader占私人住宅买家的比例并没有发生明显变化。真正值得关注的,是过去10年累积下来的价格差距。
从2016年至2026年上半年,私人住宅价格上涨59.9%,HDB转售价格则上涨50.7%。与此同时,RCR及OCR新私人住宅价格至少翻倍。
因此,传统的BTO → HDB → Private Condo这条资产升级路线并没有消失,但对于部分家庭来说,已经变得更需要规划。
特别是当Plus和Prime BTO拥有更长MOP,而私人公寓价格门槛持续提高时,第一次买房时选择什么类型的HDB,也可能影响十年后的资产升级空间。
与此同时,随着新EC家庭收入上限提高至18,000新元,首次购房家庭的单位分配比例提高至90%,EC未来可能扮演越来越重要的角色。
所以,比起问“HDB和私人住宅是不是已经脱钩”,更值得思考的问题或许是:当HDB与私人住宅之间的价格差距越来越大,新加坡家庭未来应该通过什么路径,完成下一次住房升级?