新闻快递 · 最新楼盘
2025年核心中央区高端住宅项目迎来集中推盘,市场韧性面临考验

2025年,新加坡的核心中央区(CCR)预计将迎来一波高端住宅项目的集中推出,这对豪宅市场的需求和价格韧性将是一场重要的考验。随着更多高端项目的入市,买家将拥有更广泛的选择,同时开发商也将面临激烈的市场竞争。
2025年的住宅房地产市场将迎来令人兴奋的发展。据数据显示,预计将有超过30个新项目推出市场,包括3个执行共管公寓(EC),共计新增约14,000个单位。相比2024年推出的24个项目(包括2个EC)和7,300多个单位,这将实现显著增长。
这些新项目将在新加坡的三个主要次市场中均匀分布,分别是核心中央区(CCR)、中央区其他地区(RCR) 和非中央区(OCR),为购房者和投资者提供多样化的选择。
凭借覆盖所有区域的强大项目阵容,2025年的房地产市场将提供多样化的机会,以满足不同买家和投资者的需求与偏好。
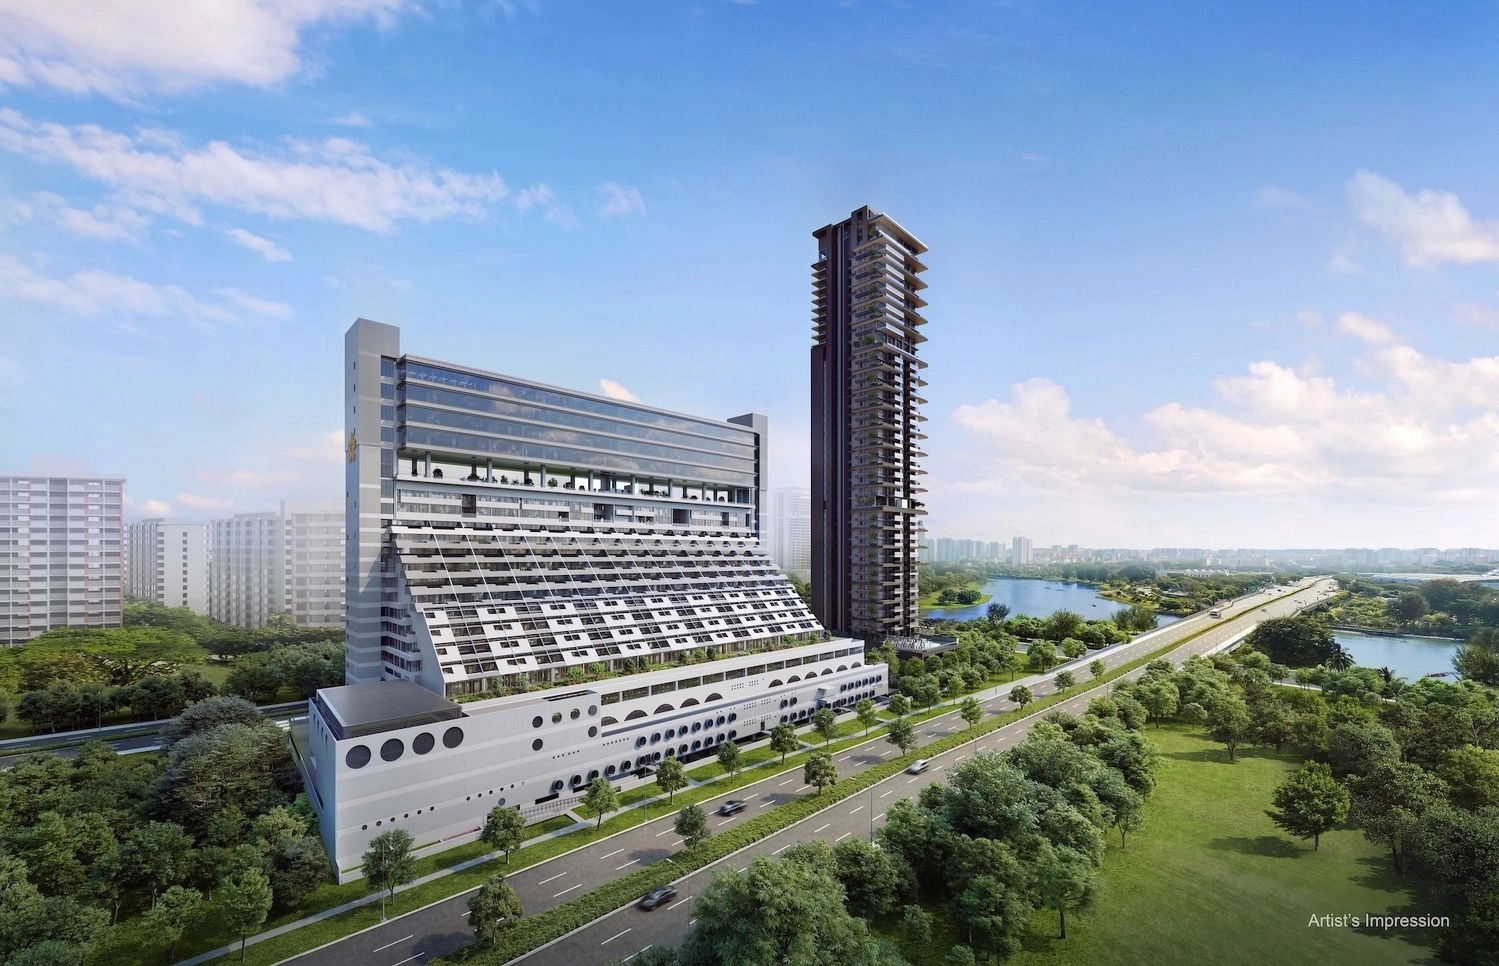
CCR项目推盘激增
受市场情绪改善的推动,预计2025年将有更多位于核心中央区(CCR)的项目推出,包括因2023年4月政府实施的房地产降温措施而延迟的项目。这些措施包括将外国买家的额外买方印花税(ABSD)大幅提高至60%,是原来的两倍。
新项目:Aurea
2025年第一季度的亮点项目之一是位于Beach Road的Aurea。这是一栋188个单位、高45层 的住宅塔楼,隶属于Golden Mile Singapore综合开发项目,由远东机构(Far East Organization) 和丰隆控股(Perennial Holdings) 联合开发。Aurea将与获得保护的前Golden Mile Complex相连,该大厦于2022年4月以7亿新元的价格通过集体出售被开发商收购。这也是首个涉及受保护建筑的集体出售案例,备受市场关注。
Aurea将受益于Beach Road和Ophir-Rochor Corridor持续的城市复兴计划,以及邻近的Kallang Alive体育与生活中心的发展,大幅提升其对买家的吸引力。

IOI Properties集团推出W Residences Singapore – Marina View
W Residences Singapore – Marina View是另一个备受瞩目的项目,预计将在2025年第一季度推出。这个豪华开发项目由IOI Properties Group打造,一座51层高的建筑,包含683个住宅单位和350间客房的W Singapore – Marina View酒店。
这是自2019年Pullman Residences Newton推出以来,首个酒店品牌豪华住宅项目。该项目的优势包括其位于市中心核心区(Downtown Core) 的优越位置、靠近汤申-东海岸地铁线(TEL)的Shenton Way地铁站,以及周边丰富的零售和餐饮选择。
荷兰路和乌节路高端住宅区
另一个备受期待的项目是位于 Holland Drive 的680个单位的私人公寓,由凯德集团(CapitaLand)、友联集团(UOL Group)、新加坡置地集团(SingLand)和 Kheng Leong Co联合开发。该项目建于2024年5月通过政府土地销售(GLS)以 8.0539亿新元 收购的地块上,折合每平方英尺地积比(ppr)价格约为 1,285新元。

荷兰村与乌节林荫道:2025年豪华住宅项目的焦点
位于Holland Drive 的680单位私人公寓享有卓越的地理位置,距离环线(Circle Line)的 荷兰村地铁站 仅需步行片刻。该项目紧邻由远东机构(Far East Organization)、信和集团(Sino Group)和积水住宅(Sekisui House)联合开发的全新综合体 One Holland Village。
住户可享受荷兰村丰富的餐饮、娱乐和零售设施,这种便利和活力大大提升了项目对潜在买家的吸引力。
乌节林荫道奢华公寓的强劲吸引力
另一备受期待的项目是UOL集团(UOL Group)和新加坡置地集团(SingLand) 在乌节林荫道(Orchard Boulevard) 开发的280单位豪华公寓。该项目位于汤申-东海岸线(TEL)的乌节林荫道地铁站前方,位置优越,靠近Tanglin Mall、植物园(Botanic Gardens)、乌节路(Orchard Road)和Dempsey Hill。
开发商于2024年2月以4.2828亿新元(每平方英尺地积比$1,617)通过政府土地销售(GLS)中标。这个价格比六年前以每平方英尺地积比$2,377 收购的Cuscaden Road GLS地块低了 32%。该地块后来被开发为Cuscaden Reserve,共192个单位。
市场表现:价格调整与销售成功
自2024年3月价格调整以来,Cuscaden Reserve已实现 83% 的销售率。今年售出的147个单位的平均价格为每平方英尺$3,071,相比2019年初次推出时售出的12套单位的平均价格每平方英尺$3,625,下降显著。
前景展望:2025年值得关注的项目
基于乌节林荫道项目的地理位置、便利设施以及竞争力价格,这将成为 2025年最值得关注的豪华住宅项目之一。

多样化选择——从River Valley到Robertson Quay
核心中央区(CCR)还将迎来位于Unity Street,Robertson Quay的348套单位综合开发项目,由Frasers Property和Sekisui House联合开发。该项目将重建前Robertson Walk和Fraser Place Robertson,融合住宅、餐饮和娱乐设施。项目预计 2028年完工。
另一个备受期待的CCR项目是Newport Residences,这是一项由CDL开发的246单位永久产权住宅项目。它是Newport Plaza综合开发的一部分,项目所在地为前Fuji Xerox Towers。作为综合开发的一环,Newport Residences预计将为中央商业区(CBD)的城市更新作出贡献。
River Green:备受瞩目的2025年新项目之一
River Green是由永泰控股(Wing Tai Holdings)开发的400套单位住宅项目,是2025年备受关注的推出项目之一。该项目所在地块River Valley Green于6月通过政府土地销售(GLS)以 4.64亿新元(每平方英尺地积比$1,325)成交。
项目紧邻大世界地铁站(Great World MRT Station)(汤申-东海岸线,TEL),靠近Great World Mall和 立化小学(River Valley Primary School),其优越的地理位置将成为吸引买家的重要亮点。

One Sophia和更多新项目将掀起2025年的购房热潮
继11月的私人销售后,One Sophia项目的The Collective将于2025年1月4日至5日开放公众预览,并计划在1月18日正式开售。该项目由SingHaiyi和Ultra Infinity联合开发,包含367个住宅单位,是位于第9区的一项综合开发项目。项目所在地为前Peace Centre和Peace Mansion,联合开发商于2021年12月以 6.5亿新元收购此地。
这些新推出的项目能够满足不同类型的买家和投资者需求。核心中央区(CCR)新项目的多样化选择将重新激发买家对这一板块的兴趣。此外,中央区其他地区(RCR)和非中央区(OCR)的大量新项目将吸引自住型买家和投资者,许多项目靠近地铁站和便利设施,位置优越。
RCR和OCR项目蓄势待发,迎接2025年的开端
新的一年将以两项备受期待的开发项目拉开序幕,分别是Toa Payoh的The Orie和位于Upper East Coast Road的Bagnall Haus,它们将在1月4日至5日的周末开放预览。

The Orie和Bagnall Haus:2025年初备受关注的两大新项目
这座位于Lorong 1 Toa Payoh和Lorong 4 Toa Payoh交界处的私宅项目,由两栋40层高的建筑楼组成,共计777个单位,提供从一房加书房到五房公寓的多样户型选择,面积范围从517平方英尺到1,453平方英尺。
开发商表示非常高兴以The Orie的推出为新年拉开帷幕。这不仅是过去八年来Toa Payoh区首个私人住宅项目,更将为这一备受追捧的中央区域注入新的活力。
Bagnall Haus:东海岸的全新亮点
另一个备受瞩目的项目是位于Upper East Coast Road的Bagnall Haus,由Roxy-Pacific Holdings 开发,包含113个单位。该项目靠近即将完工的Sungei Bedok地铁站,该站将在 2028年成为汤申-东海岸线(TEL)和市区线(Downtown Line)的换乘站。
Bagnall Haus是对前Bagnall Court的重新开发,Roxy-Pacific于2023年2月通过集体出售以1.1528亿新元(每平方英尺地积比$1,106)收购了该地块。
这是第16区东海岸社区自2010年初Eastwood Regency推出以来的第一个新住宅开发项目。Bagnall Haus邻近Bayshore,该区域未来有望成为住宅开发的热点,因此项目也被寄予厚望。
这两个项目分别填补了Toa Payoh和东海岸长期以来的新项目空白,以其卓越的地理位置和发展潜力,预计将在2025年初掀起购房热潮。
多项目齐发,开启2025年第一季度新篇章
Elta:Clementi新亮点
位于Clementi Avenue 1的Elta是由CSC Land Group和MCL Land联合开发的501套单位住宅项目,预计将在2025年第一季度推出市场。该项目可能会受到强劲需求的推动,因为该地区此前的两个项目——2017年推出的Clement Canopy(505单位)和2020年推出的Clavon(640单位)——均已售罄。
靠近知名学校进一步增强了该项目的吸引力,包括培童小学(Pei Tong Primary School)、南华中学(Nan Hua High School)、新加坡国立大学高中(NUS High School)和新加坡国立大学(NUS)。
Lentor Central Residences:Lentor区域新标杆
由GuocoLand、Hong Leong Holdings和CSC Land Group联合开发的Lentor Central Residences也将在2025年第一季度亮相。这是一个477套单位住宅项目,位于Lentor Hills Estate区域,标志着GuocoLand在该片不断发展的私人住宅社区的持续深耕。这是开发商在 Lentor 区域的第四个住宅项目,体现了其对该地区长期发展潜力的信心。
这两个项目将满足不同类型买家的需求,进一步丰富2025年第一季度的新项目市场,也为购房者和投资者提供更多优质选择。

2025年大型项目:Parktown Residences引领市场焦点
2025年第一季度还将迎来两大规模宏大的住宅项目。其中,Parktown Residences是最大的项目,包含1,193个住宅单位,属于位于Tampines Avenue 11的综合开发项目。
该项目由凯德集团(CapitaLand)、UOL和新加坡置地集团(SingLand)联合开发,集住宅、公寓、购物中心、小贩中心、社区俱乐部以及交通枢纽于一体,交通枢纽包括巴士总站以及与未来跨岛线(CRL)Tampines North地铁站的直接连接。
Parktown Residences预计将吸引邻近淡滨尼(Tampines)、四美(Simei) 和巴西立(Pasir Ris) 镇区的组屋升级者的强劲需求。这一综合项目不仅满足居住需求,还提供多样化的生活便利设施,是市场备受期待的亮点之一。

2025年首季度亮点:Marina Gardens Lane与Zion Road大型住宅项目
Marina Gardens Lane:海湾花园旁的豪华住宅
另一个备受关注的项目是位于Marina Gardens Lane的937套单位住宅开发项目,预计将在2025年第一季度亮相。该项目由Kingsford集团主导,联合开发商包括Obsidian Development 和Polarix Cultural and Science Park Investment。
Kingsford集团此前开发了2024年热销项目Chuan Park和已售罄的Normanton Park,表现亮眼。
繁忙的2月:春节后的项目集中亮相
2025年2月——春节之后——将是一个繁忙的月份,预计有三个项目同期推出:Lentor Central Residences、Elta和Aurelle of Tampines EC。不过,大概不会重现2024年11月连续多个项目同步推出的情况。这将取决于开发商是否能及时获得政府各相关机构的必要许可证和审批。
优质RCR项目:Zion Road与Margaret Drive
Zion Road Parcel A:综合长住公寓的创新试点
2025年的推盘计划还包括位于Zion Road的两个重要项目。第一个是Zion Road Parcel A,包含1,170个住宅单位和约300个长住服务式公寓单位。该地块由CDL和三井不动产(Mitsui Fudosan) 于2024年4月以11.07亿新元(每平方英尺地积比$1,202)联合收购。这是首个政府土地销售(GLS)项目中包含长住服务式公寓单位的地块,要求最短入住期为3个月。
Zion Road Parcel B:Allgreen的全新住宅项目
紧邻Parcel A的 Zion Road Parcel B地块,由Allgreen Properties于2024年7月以7.3009亿新元(每平方英尺地积比$1,304)收购。Allgreen计划在该地块上开发一个610套单位的住宅项目,预计将在2025年晚些时候推出。
这些项目不仅填补了 核心中央区以外(RCR) 的高端住宅需求,还为未来的买家提供了更多优质选择。

Margaret Drive:优越地段吸引潜在买家
位于Margaret Drive的全新460套单位私人住宅项目预计将在2025年下半年推出市场。该地块由GuocoLand、丰隆控股(Hong Leong Holdings) 全资子公司Intrepid Investments和丰隆集团(Hong Leong Group) 旗下的Hong Realty联合开发,以4.97亿新元(每平方英尺地积比 $1,154)成功竞得。
地段优势与潜在需求
这个项目因其优越的地理位置预计将吸引大量关注。它靠近女皇镇地铁站(Queenstown MRT Station),并且位于三所学校的1公里范围内,周边还有丰富的餐饮和生活配套设施。
来自邻近Dawson和Queenstown组屋区的升级需求可能为该项目带来强劲支持。
地段和项目品质仍是买家决策的关键
买家在购房决策时仍会优先考虑与地段和项目相关的特点。设计精良、品质卓越的项目,如果靠近地铁站、生活必需设施和知名学校,通常会吸引显著的买家兴趣。
此外,对于多年未有新项目推出的住宅区,可能会因积压的购房需求而迎来强劲的市场反响。Margaret Drive的项目以其地段优势和生活便利性,有望成为2025年市场的焦点之一。

价格趋势与市场动态
预计2025年的新房销量将介于7,000至9,000个单位,高于2024年的约6,500个单位,并且有望与过去十年的年均8,853个单位接轨。
同时房价预计将增长3%至4%。而2024年的价格增长预计约为3%。
价格增长的区域差异
从2020年第一季度到2024年第三季度,核心中央区(CCR)非有地私宅价格仅上涨了15.1%,而中央区其他地区(RCR)和非中央区(OCR)的价格分别上涨42.2%和40.6%。
价格增长缓慢的原因
CCR价格增长较慢归因于连续多轮的房地产降温措施,这些措施主要针对投资者和外国买家,而这正是CCR市场的典型客户群体。
2025年市场的价格增长将继续受到降温政策和区域需求的影响,但整体趋势依然稳健,预计市场将逐步恢复至长期平均水平。
2025年展望
预计在中央区其他地区(RCR)和非中央区(OCR)市场,本地买家的需求将保持强劲。由于土地和开发成本上升,这些区域的房价增长更为显著。
随着RCR、OCR与CCR房产之间的价格差距缩小,高端市场出现了具有吸引力的购房机会——这一趋势可能会持续到2025年。
买家仍然保持谨慎和选择性。11月的强劲销售并未在所有新项目中普遍出现。例如,像 he Collective At One Sophia和Union Square Residences这样价格较高的市中心项目,其销售表现较为温和。
相比之下,Chuan Park、Emerald of Katong和Nava Grove的整体需求更强,这主要得益于项目特性和/或更具吸引力的总价,更符合大多数买家的预算需求。