新闻快递
【购买新房还是等待利率下降——哪个选择更明智?】
资料来源:芝商所、美联储、ERA研究和市场情报
在2022年至2023年一系列加息以对抗通胀之后,美联储可能很快就会放松紧缩措施。
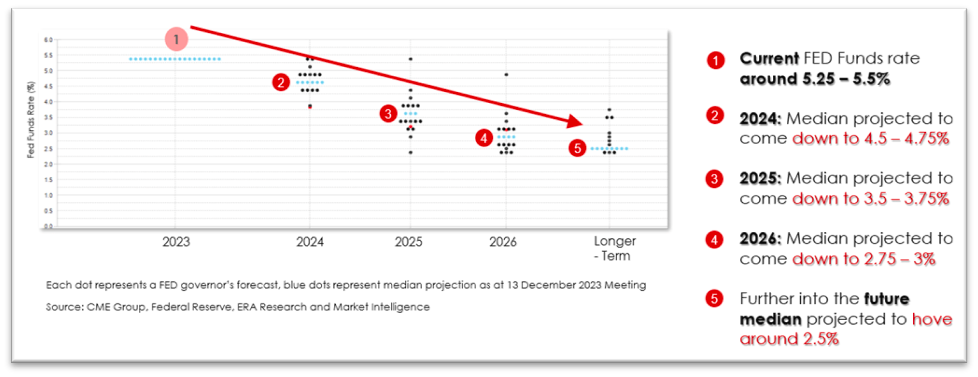
根据经济学家的一项民意调查,预计美联储将在2024年下半年降息。由于大多数浮动利率抵押贷款方案都参考新加坡隔夜平均利率(SORA),而该利率又跟踪美联储利率的变动,因此降息可能会导致利率下降。
2024年,中位利率预计将从目前的5.25% - 5.5%下降至4.5% - 4.75%;预计这一范围在中期内将进一步下降,到2025年和2026年分别降至3.5% - 3.75%和2.75% - 3%,然后进一步稳定在2.5%左右。
资料来源:ERA研究和市场情报
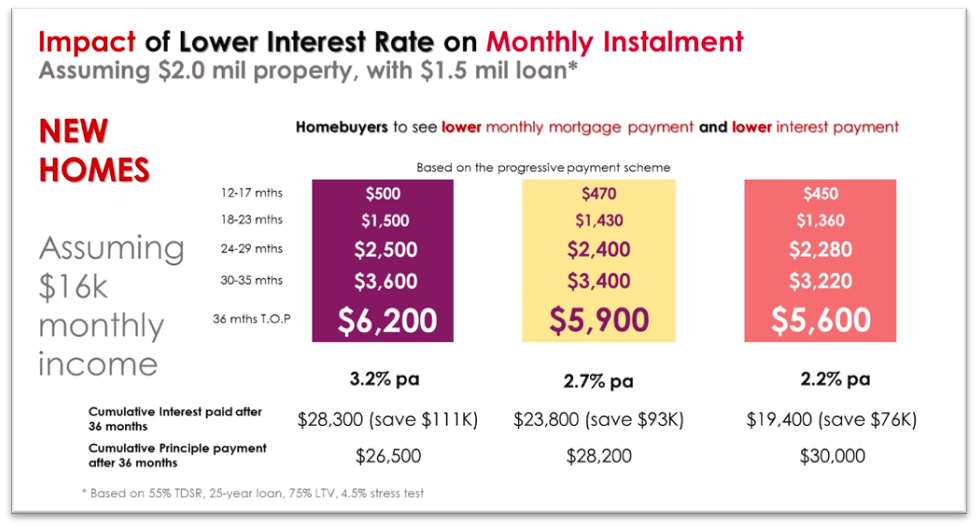
美联储扭转激进加息的自然结果是借贷成本降低,这肯定会让新加坡的购房者感到高兴,因为随之而来的是每月抵押贷款和利息支付的减少。
根据累进付款计划,假设一对夫妇每月的家庭收入为$16,000,那么他们用150万的贷款购买价值200万的房产,每月将需要支付$6,200的房屋贷款,年利率为3.2%。相比之下,如果抵押贷款利率降至2.2%,他们每月将支付$5,600,较之前每月少600元。
资料来源:MAS、URA、ERA Research和Market Intelligence(基于季度最后一天的利率。私人房产交易包括有地、非有地和EC交易,但不包括enbloc)
尽管如此,利率下降会带来明显的好处,但购房者或不该在采取行动之前观望太久。
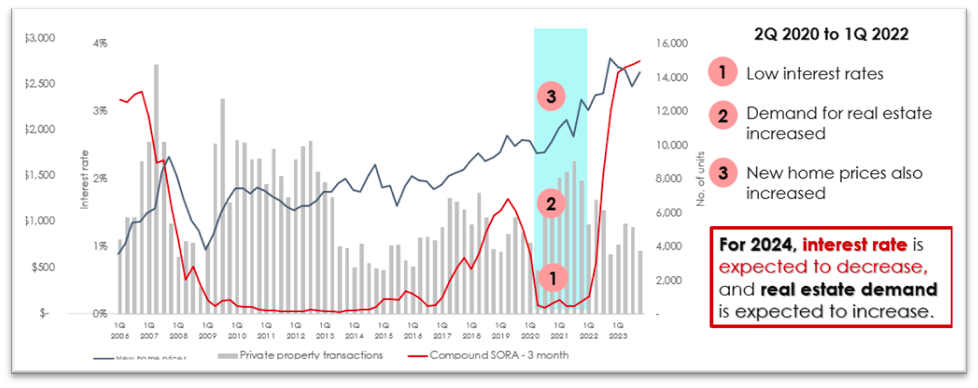
如果过去的市场周期有任何迹象的话,我们可以预期较低的利率将伴随着当地房地产需求的增加,从而导致新房价格的上涨。
当复合3个月SORA在2019年开始下跌时,导致2020年至2022年市场反弹,导致新房需求激增。更重要的是,导致房屋价格大幅上涨。 2020年第二季度至2022年第一季度,新房的PSF 价格上涨了25.7%,从$1,726上涨至$2,171。
因此,考虑到历史可能重演的可能性,现在买房可能比延迟买房更明智。
免责声明
该信息仅出于善意而提供,并不能免除各方从相关来源核实信息和/或向评估师、财务顾问、银行家和律师等相关专业人士寻求适当建议的责任。
为避免疑义,上述所提供信息的准确性、可靠性和/或完整性不承担任何责任。