新闻快递
【年度总结】新盘卖疯了?一起复盘2025年新项目
2025年新盘销售榜揭示:新加坡住宅市场迎来全面型复苏
2025年,新加坡新私宅市场交出了一份明显超出预期的成绩单。
全年销量排名前15的新盘项目中,多达9个项目销售率超过90%,这一现象清楚反映出,市场的回暖并非依赖少数“爆款”,而是建立在更广泛、更加均衡的真实需求之上。
其中,位于荷兰路一带的Skye at Holland以及位于科学园路的LyndenWoods,销售率均突破 99%。与此同时,Lentor Central Residences也已实现全面售罄。

这些项目横跨不同区域与产品定位,却同时取得高度去化,显示2025年住宅市场在全球经济不确定性与地缘政治风险升温的背景下,依然具备相当强的韧性与支撑力。
新盘销量创近年新高,全年动能明显增强
根据房地产市场展望报告,2025年前11个月,发展商共售出约10,620套新私宅(不包括执行共管公寓)。
这一数字不仅显著高于2022至2024年每年约6,400至8,000套的水平,也意味着新盘成交动能已回到近年高位。
仅销量排名前三的项目,合计就售出2,748套单位,占全年成交量约四分之一。
2025年三大最畅销新盘项目
在所有项目中,销量排名第一的是位于淡滨尼北部的ParkTown Residences。这是2025年唯一一个千户级的大型新盘项目,总单位数达1,193个。项目为99年地契的综合发展项目,结合住宅、商场与交通枢纽,并直接连接跨岛线的Tampines North地铁站与巴士转换站。

项目于2月开盘周末即售出87%,截至12月中旬整体已售出约93%,成为全年最具代表性的畅销项目。
排名第二的是由GuocoLand开发的Springleaf Residence。该项目共941个单位,目前已售出约96%。项目连接汤申东海岸线的Springleaf地铁站,同时紧邻受保护的Springleaf Forest,自然环境优势明显,吸引了大量自住型与改善型买家。

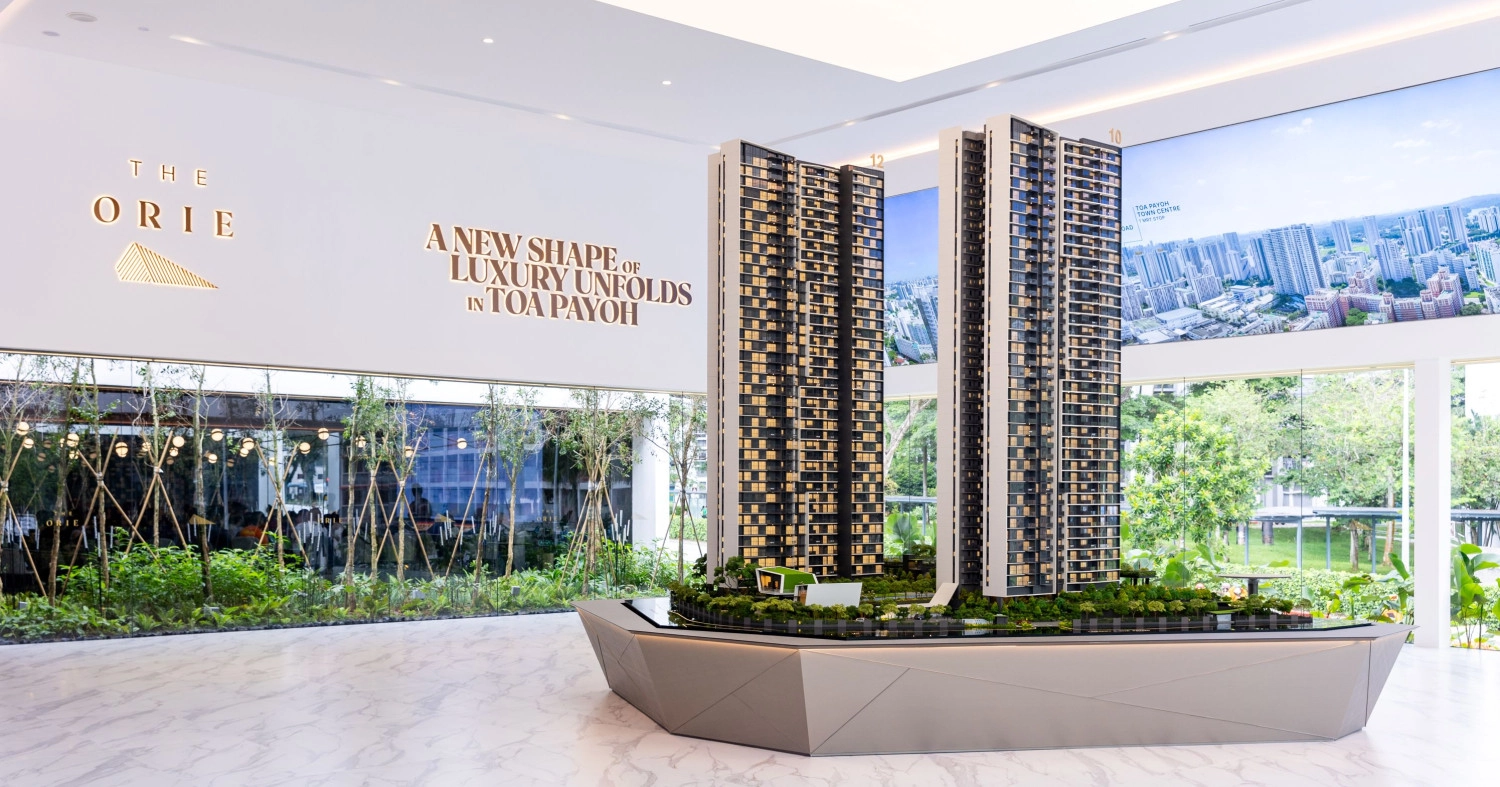
第三名则是位于大巴窑的The Orie。这是该成熟市镇超过十年来首个推出的私人住宅新盘,由CDL、Frasers Property与Sekisui House联合开发。项目于1月开盘时即取得86%的去化率,目前整体销售率已达94%,显示成熟市镇的改善需求在2025年持续释放。
销量强劲,但价格走势依然克制
尽管新盘销售表现强劲,但整体私宅价格走势依然相对克制。
2025年前九个月,URA私宅价格指数仅上涨2.7%。事实上,自2022年以来,私宅价格已连续第三年放缓增长。2024年全年涨幅为3.9%,
而对2025年的全年预测,则维持在约3%至4%区间。这意味着,2025年成交量的回升更多来自需求端的释放,而非价格推动。
从供应结构来看,2025年也是核心中央区重新活跃的一年。

根据研究数据,约23%的新盘单位来自核心中央区,这是自2021年以来CCR最大规模的一次新供应注入。年内推出的项目涵盖小型永久地契豪宅、有地住宅、品牌住宅以及中大型高端项目,为核心区买家提供了更丰富的选择,也重新点燃了市场对CCR的关注度。
EC市场同样火热,刚需与升级需求集中释放
除了私宅,新加坡的执行共管公寓市场在2025年同样表现亮眼。全年仅推出两个EC项目,但均取得极高的销售率。
位于淡滨尼的Aurelle of Tampines在3月开盘首周末即售出约90%,并在一个月内全面售罄。

位于登加的Otto Place于7月推出,当日售出超过一半单位,目前整体销售率也已接近全面售罄水平。

这反映出,在价格相对可负担的区间内,升级型与刚需买家的购买力依然十分强劲。
为什么2025年新盘卖得这么好?
2025年新盘市场为何能取得如此表现?合理定价的新盘供应、长期积压的购房需求、利率下行以及本地经济增长预期改善,都是重要推动因素。
自2025年9月美国联储首次降息后,本地房贷利率已回落至2%以下,明显改善了购房负担。同时,新加坡家庭财富自2023年以来持续增长,截至2025年第二季度,家庭持有的现金与存款规模已显著扩大,为房地产市场提供了充足的流动性基础。
总体而言,2025年的新加坡住宅市场并非简单的周期性反弹,而是在多重不确定因素中展现出的结构性韧性。无论是新盘、核心区项目,还是执行共管公寓,成交的广度与节奏都显示,住房需求并未消失,而是在等待合适的产品、价格与时机。这一表现,也为2026年住宅市场的发展奠定了相对稳固的基础。