新闻快递
库存下降、土地难找:发展商补货如何影响地价?
集体出售减少,政府售地为何成了发展商的重要选择?
为什么有些时期,发展商愿意以更高价格购买土地?
除了未来售价预期,另一个值得关注的因素,是市场还有多少未售住宅。
当手上的项目逐渐卖完,发展商需要寻找下一幅地段。若其他土地来源也减少,政府售地便可能成为更重要的选择。
未售库存与地价,往往呈反向变化
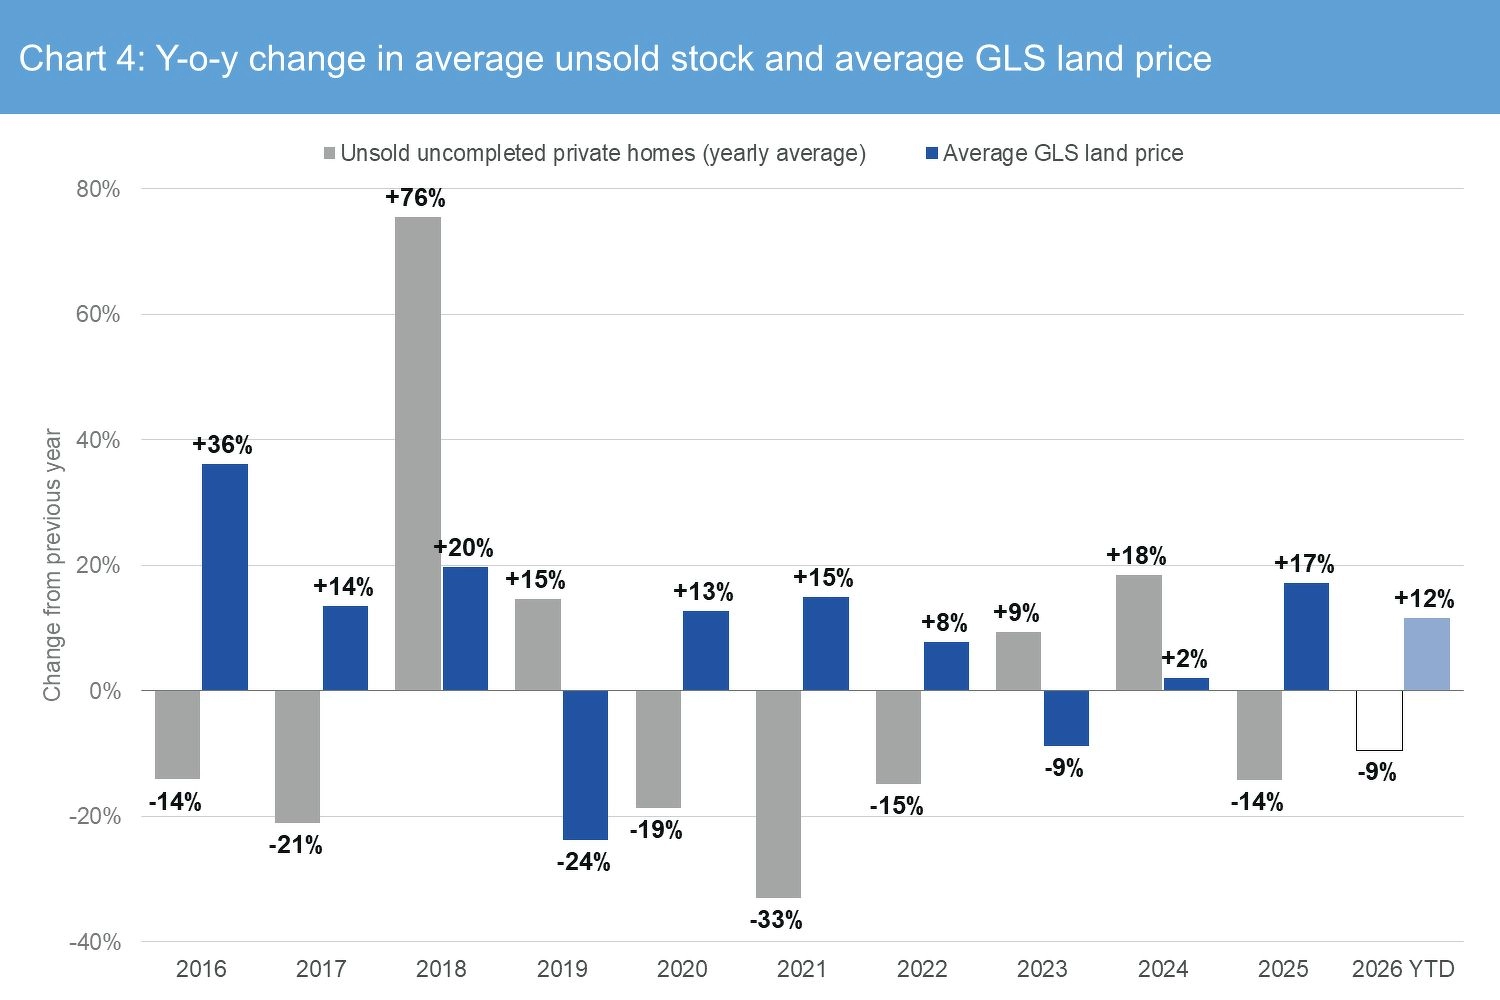
根据分析,2016年至2025年的十年中,有八年出现未售库存与地价朝不同方向变动的情况。
在比较个别地段、并考虑区域价格差异后,分析发现:招标截止前一年,未售库存每下降10%,中标地价平均约高出4%至5%。
这是一种数据关联,并不代表库存下降必然造成相同比例的地价上涨。
但它提供了一个可能的解释:未售库存减少,既可能反映住宅销售健康,也意味着发展商更有动力补充土地储备。
库存增加,也可能只是项目获批增多
未售库存数字不只包含已经推出、却尚未卖出的单位。
URA会在项目取得规划批准后,将其单位计入未售供应,即使项目尚未开盘。
2018年,未售库存增加约76%,部分原因是2017年集体出售热潮中购入的地段,陆续取得规划批准。
因此,库存上升不一定意味着项目卖不动,也可能反映未来供应进入规划阶段。
集体出售热潮后,交易明显减少
集体出售曾是发展商取得住宅土地的重要渠道。
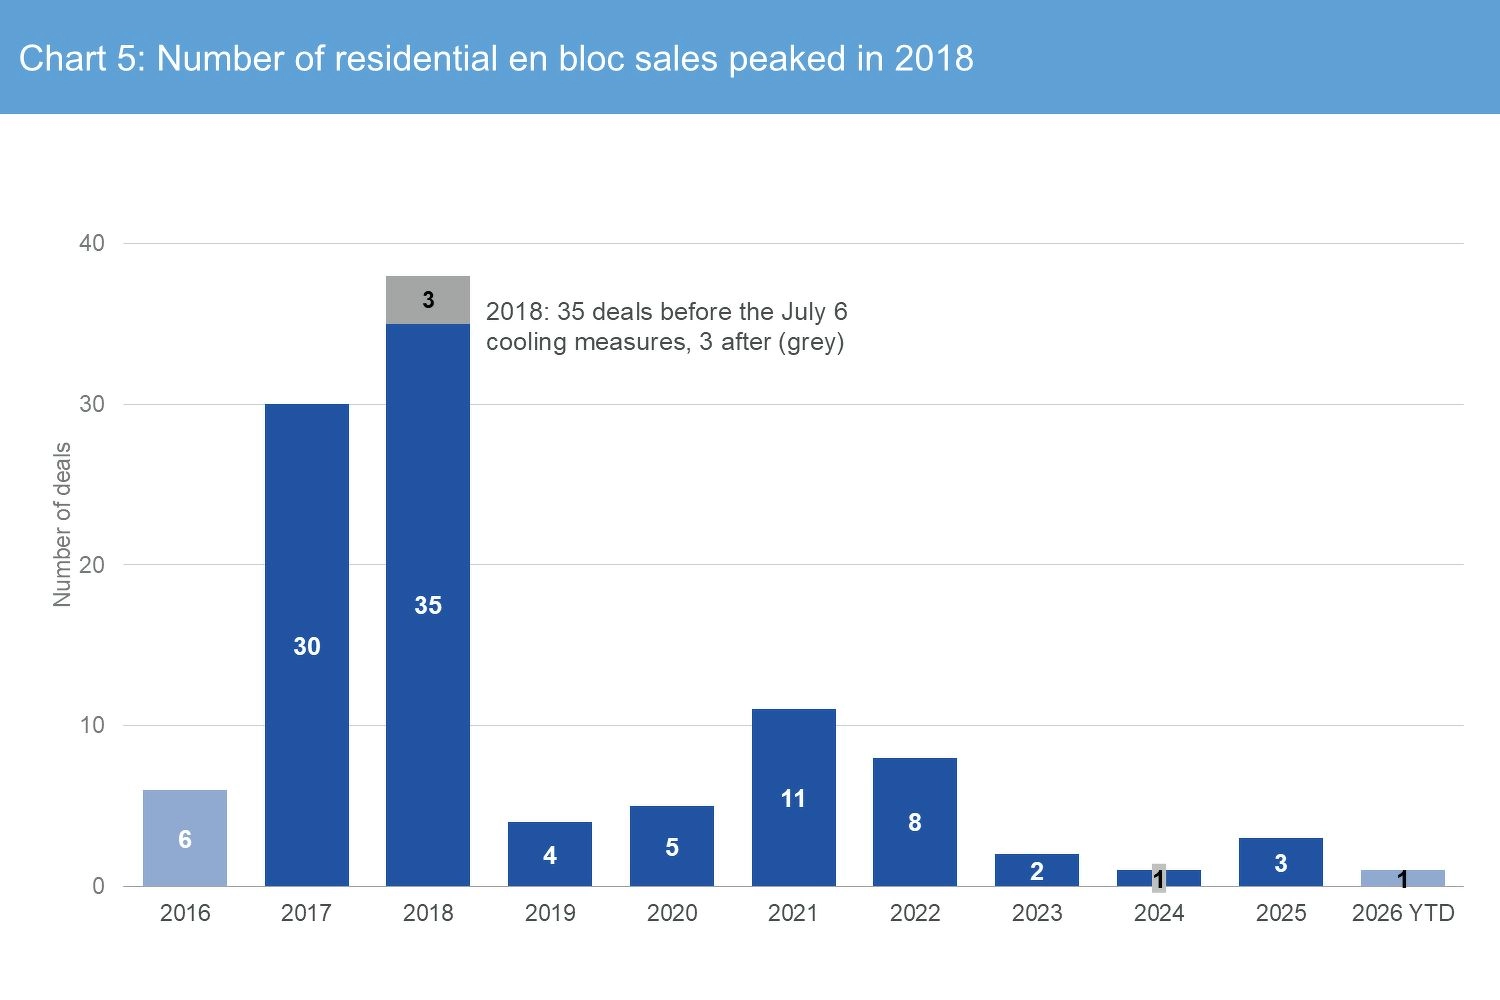
2018年,住宅集体出售交易达到38宗,其中35宗在当年7月6日降温措施生效前完成。
当时,住宅发展商的额外买方印花税(ABSD)从15%提高至30%,须预先支付。其中25个百分点,在符合五年内完成项目并售出全部单位等条件后,可获退还。
2019年,集体出售交易降至四宗。2021年回升至11宗,但到2023年又降至两宗。
2021年12月,发展商ABSD进一步提高至40%,其中35个百分点可按条件获得减免。
集体出售项目,时间安排更复杂
政府售地与集体出售地段,都面对相关的项目发展及销售期限要求。
但集体出售项目通常需要先等待原有业主迁出,再进行拆除与重建,前期安排可能更复杂。
对发展商而言,这增加了在规定期限内完成发展和销售的执行压力。当集体出售机会减少,政府售地在土地储备中的重要性便上升。
政府售地占比,已明显提高
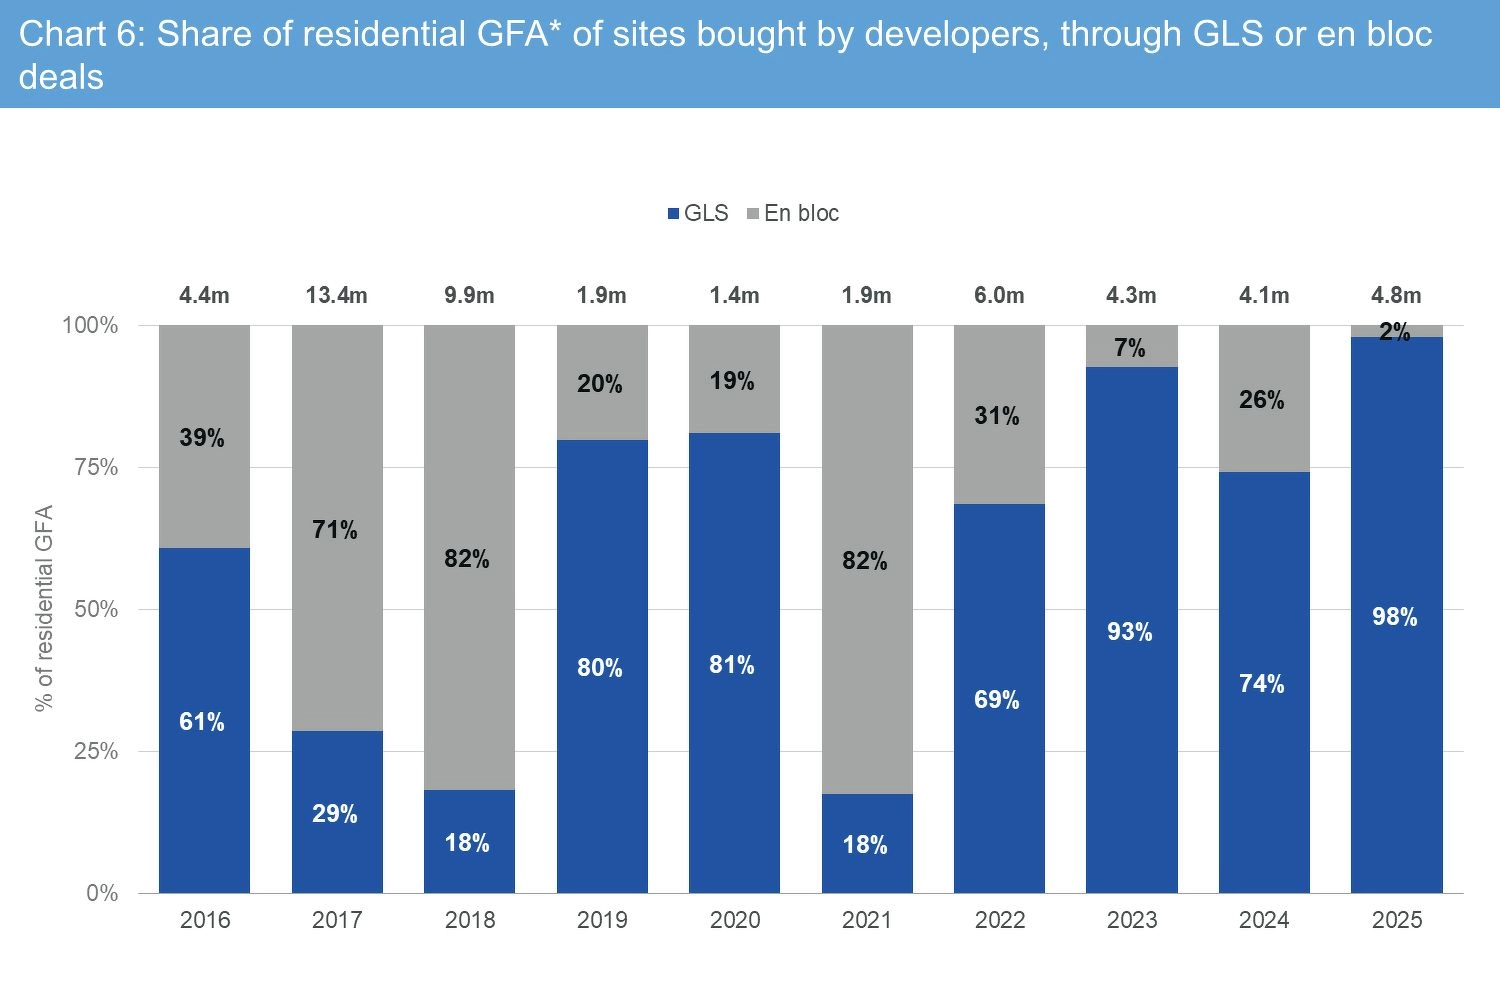
在发展商通过政府售地和集体出售这两个渠道取得的住宅GFA中,政府售地占比从2017年及2018年的不足30%,升至2022年以来每年不少于69%。
政府也自2022年起增加土地供应,但平均地价仍保持坚挺,并于2025年再次上升。
今年截至报道统计时,平均未售库存下降约9%,住宅政府售地平均地价则升至每平方英尺容积率1,465新元。
不过,今年获颁地段中,RCR和CCR所占的GFA比例也有所提高,这同样推高了整体平均数。
地价变化,往往是库存、土地来源、项目位置与售价预期共同作用的结果。单看一个招标价格,未必能解释整个市场。
本文中的ABSD税率按原文所述历史时间点列示;未售库存与地价之间的关系为统计关联,并非确定的因果关系。